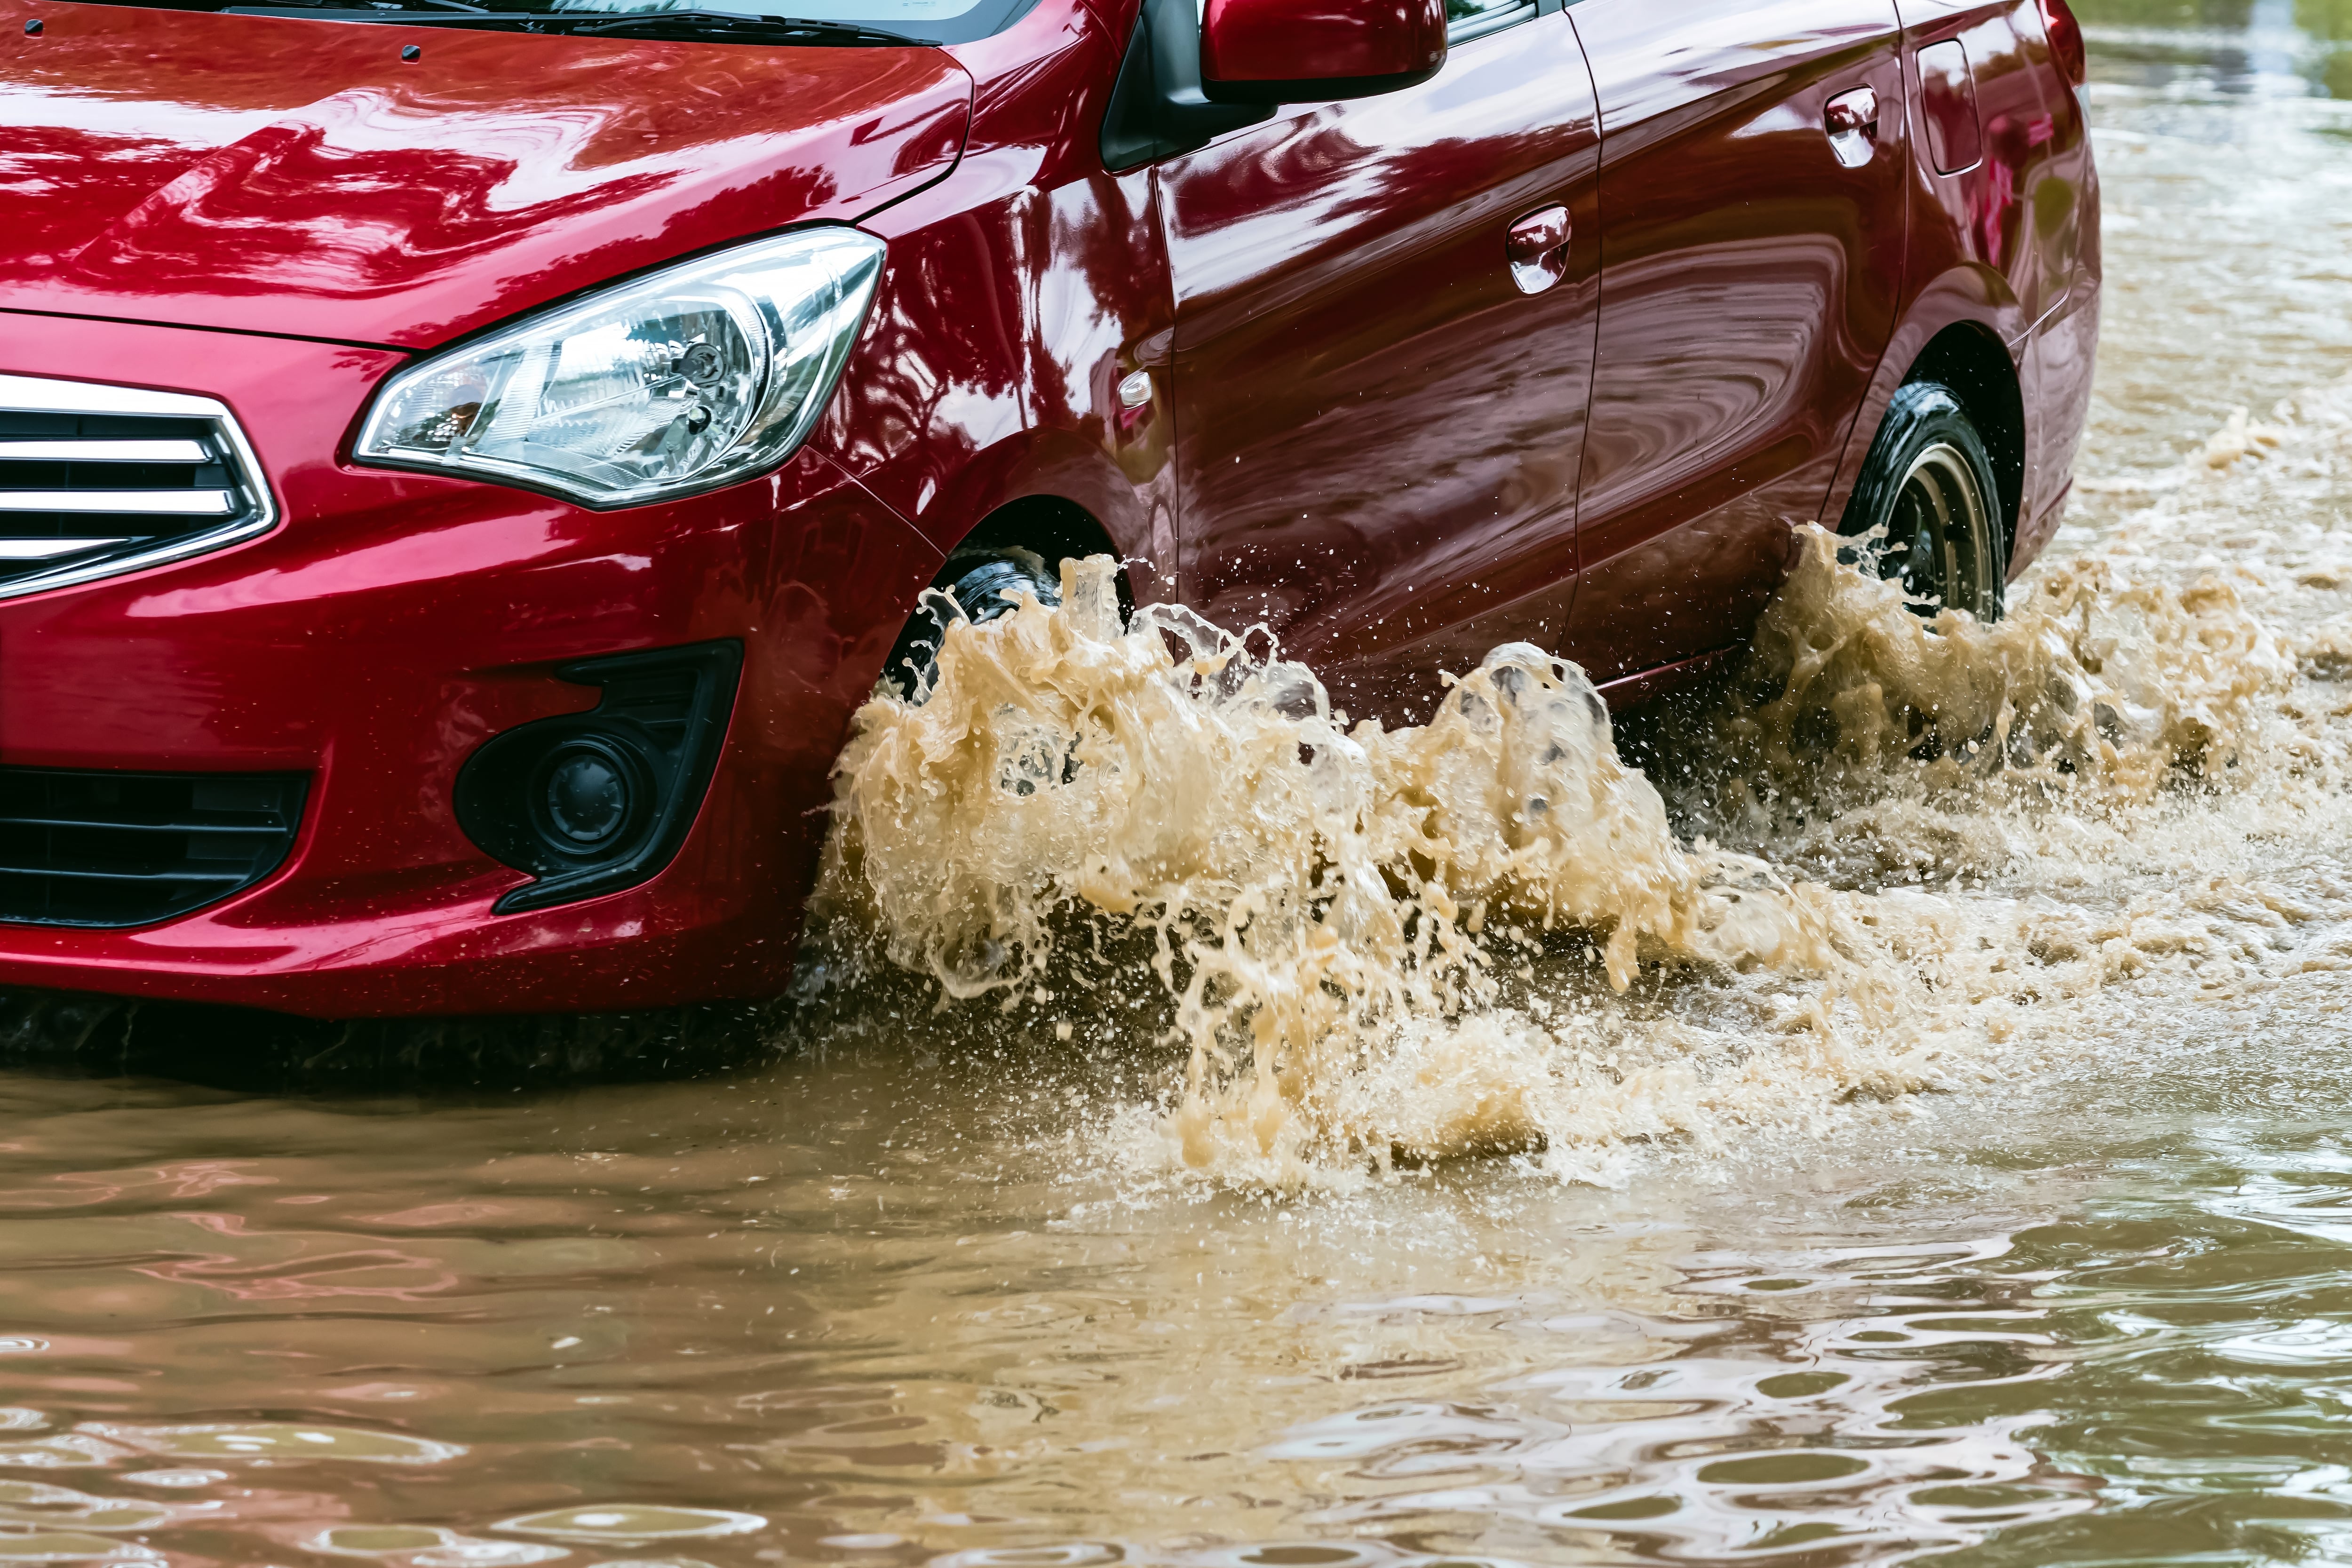
Las fuertes lluvias registradas en los últimos días han provocado inundaciones repentinas en varias regiones del país, con afectaciones en viviendas, comercios y vehículos. En algunos casos, los automóviles quedaron parcialmente sumergidos; en otros, los daños fueron de mayor magnitud.
Ante esta situación, muchos conductores se preguntan qué hacer cuando un carro resulta dañado por una inundación, cómo funciona la cobertura del seguro y si existe protección independientemente del lugar donde ocurra el incidente, ya sea en una propiedad privada, en la vía pública o en un estacionamiento.
El Instituto Nacional de Seguros (INS) explicó a El Financiero cuáles son los procedimientos para reportar estos incidentes, las coberturas disponibles y las principales recomendaciones para evitar daños adicionales.
¿Cómo reportar al INS un vehículo dañado por una inundación?
El INS explicó que los propietarios deben reportar el incidente tan pronto como sea posible mediante la línea 800-800-8000 o en cualquiera de sus sucursales.
Si las condiciones de la zona lo permiten, se enviará un inspector de accidentes al sitio para realizar una valoración inicial de los daños.
Cuando las condiciones climáticas o de acceso impidan la visita presencial, la institución dispone de alternativas digitales para reportar el siniestro.
Entre ellas se encuentra un sistema de autogestión mediante el cual la persona asegurada puede aportar fotografías e información básica del incidente.
Según lo indicado por por la aseguradora, esta alternativa permite presentar información durante las primeras 24 horas posteriores al evento.
La institución también señala que, cuando una persona no pueda comunicar el incidente inmediatamente debido a una emergencia u otra circunstancia justificada, dispone de siete días hábiles para formalizar el aviso.
Es importante confirmar las condiciones y los plazos aplicables a cada póliza.
¿El seguro cubre los daños por inundaciones?
Los daños ocasionados por el ingreso de agua al vehículo, ya sea de manera parcial o total, pueden estar amparados mediante la cobertura denominada “Riesgos Adicionales”, disponible en los seguros voluntarios de automóviles del INS.
Esta cobertura contempla daños provocados por inundaciones, desbordamientos de ríos, alcantarillado, lluvias intensas y deslizamientos, además de otros fenómenos naturales como huracanes, tormentas, temblores y terremotos.
El INS explicó que esta protección puede incorporarse al seguro de automóviles mediante un costo adicional.
Por ello, es importante que los propietarios verifiquen si la cobertura está incluida en su contrato, así como los límites, deducibles y exclusiones correspondientes.
¿El seguro responde si el carro se inunda en un parqueo o una vivienda?
Una de las dudas más frecuentes es si el seguro responde únicamente cuando el incidente ocurre en la vía pública.
El INS aclaró que el lugar donde se encuentre el vehículo no determina, por sí solo, la validez de la cobertura.
De esta manera, un automóvil puede estar protegido si resulta afectado por una inundación en la vivienda del propietario, una calle, un centro comercial o un estacionamiento privado.
Sin embargo, para que proceda la indemnización, es necesario que el vehículo cuente con la cobertura correspondiente y que se cumplan las condiciones establecidas en la póliza.
La institución también señala que deben considerarse las circunstancias en las que ocurrió el incidente.
Por ejemplo, ingresar deliberadamente a una zona inundada pese a las advertencias podría generar una valoración diferente del caso, de acuerdo con las condiciones contractuales.
¿Qué hacer si el carro queda atrapado en una inundación?
Si el vehículo queda atrapado o resulta parcialmente inundado, el INS recomienda no intentar encenderlo, debido a que esto puede agravar los daños eléctricos o mecánicos.
Tampoco se recomienda intentar conducirlo después de que haya ingresado agua a sus componentes.
La prioridad debe ser proteger la integridad personal y buscar un lugar seguro.
Una vez que las condiciones lo permitan, la persona propietaria debe comunicarse con la aseguradora para recibir instrucciones sobre la inspección y el eventual traslado del vehículo.
Si es necesario retirarlo del lugar, debe consultarse el procedimiento correspondiente para evitar daños adicionales.
¿Qué ocurre si hay daños a terceros o personas lesionadas?
Cuando una inundación involucra daños a otros vehículos, propiedades o personas, es necesario determinar las circunstancias del incidente y las coberturas contratadas.
El INS dispone de una cobertura de Responsabilidad Civil Extracontractual, destinada a atender determinados perjuicios ocasionados a terceros cuando exista responsabilidad atribuible al asegurado y se cumplan las condiciones de la póliza.
No obstante, esta cobertura no se activa automáticamente por el solo hecho de que ocurra una inundación.
En el caso de personas lesionadas, también debe evaluarse la naturaleza del incidente.
El Seguro Obligatorio Automotor (SOA) brinda protección conforme a las condiciones establecidas para los accidentes de tránsito, por lo que su aplicación a un evento relacionado con inundaciones dependerá de las circunstancias.
El INS también dispone de coberturas complementarias, como Servicios Médicos Familiares Básica y Gastos Médicos y Funerarios de Ocupantes y Muerte del Conductor, cuya aplicación está sujeta a que hayan sido contratadas y a sus respectivas condiciones.
¿Cuáles son los pasos para reclamar los daños?
El procedimiento recomendado incluye las siguientes acciones:
- Reportar el incidente: comunicarse con el INS al 800-800-8000, mediante sus canales digitales o en una sucursal.
- Documentar los daños: tomar fotografías del vehículo y del lugar afectado, siempre que hacerlo sea seguro.
- Evitar encender el automóvil: no intentar ponerlo en marcha después de una inundación.
- Preparar la documentación: tener disponibles la identificación, licencia, información de la póliza y cualquier otro documento solicitado por la aseguradora.
- Seguir las instrucciones del INS: coordinar la inspección y el procedimiento de valoración para determinar los daños y la eventual indemnización.
La resolución del reclamo dependerá de las condiciones de la póliza, la cobertura contratada y los resultados de la valoración.