Escuchar
Davivienda sacudió el mercado financiero de Costa Rica en 2025 cuando anunció la adquisición de otro banco privado: Scotiabank. Su interés de expansión ocurre en un contexto de apreciación cambiaria, salida de empresas multinacionales y algunas señales de sobreendeudamiento en la población emitidas por el Banco Central.
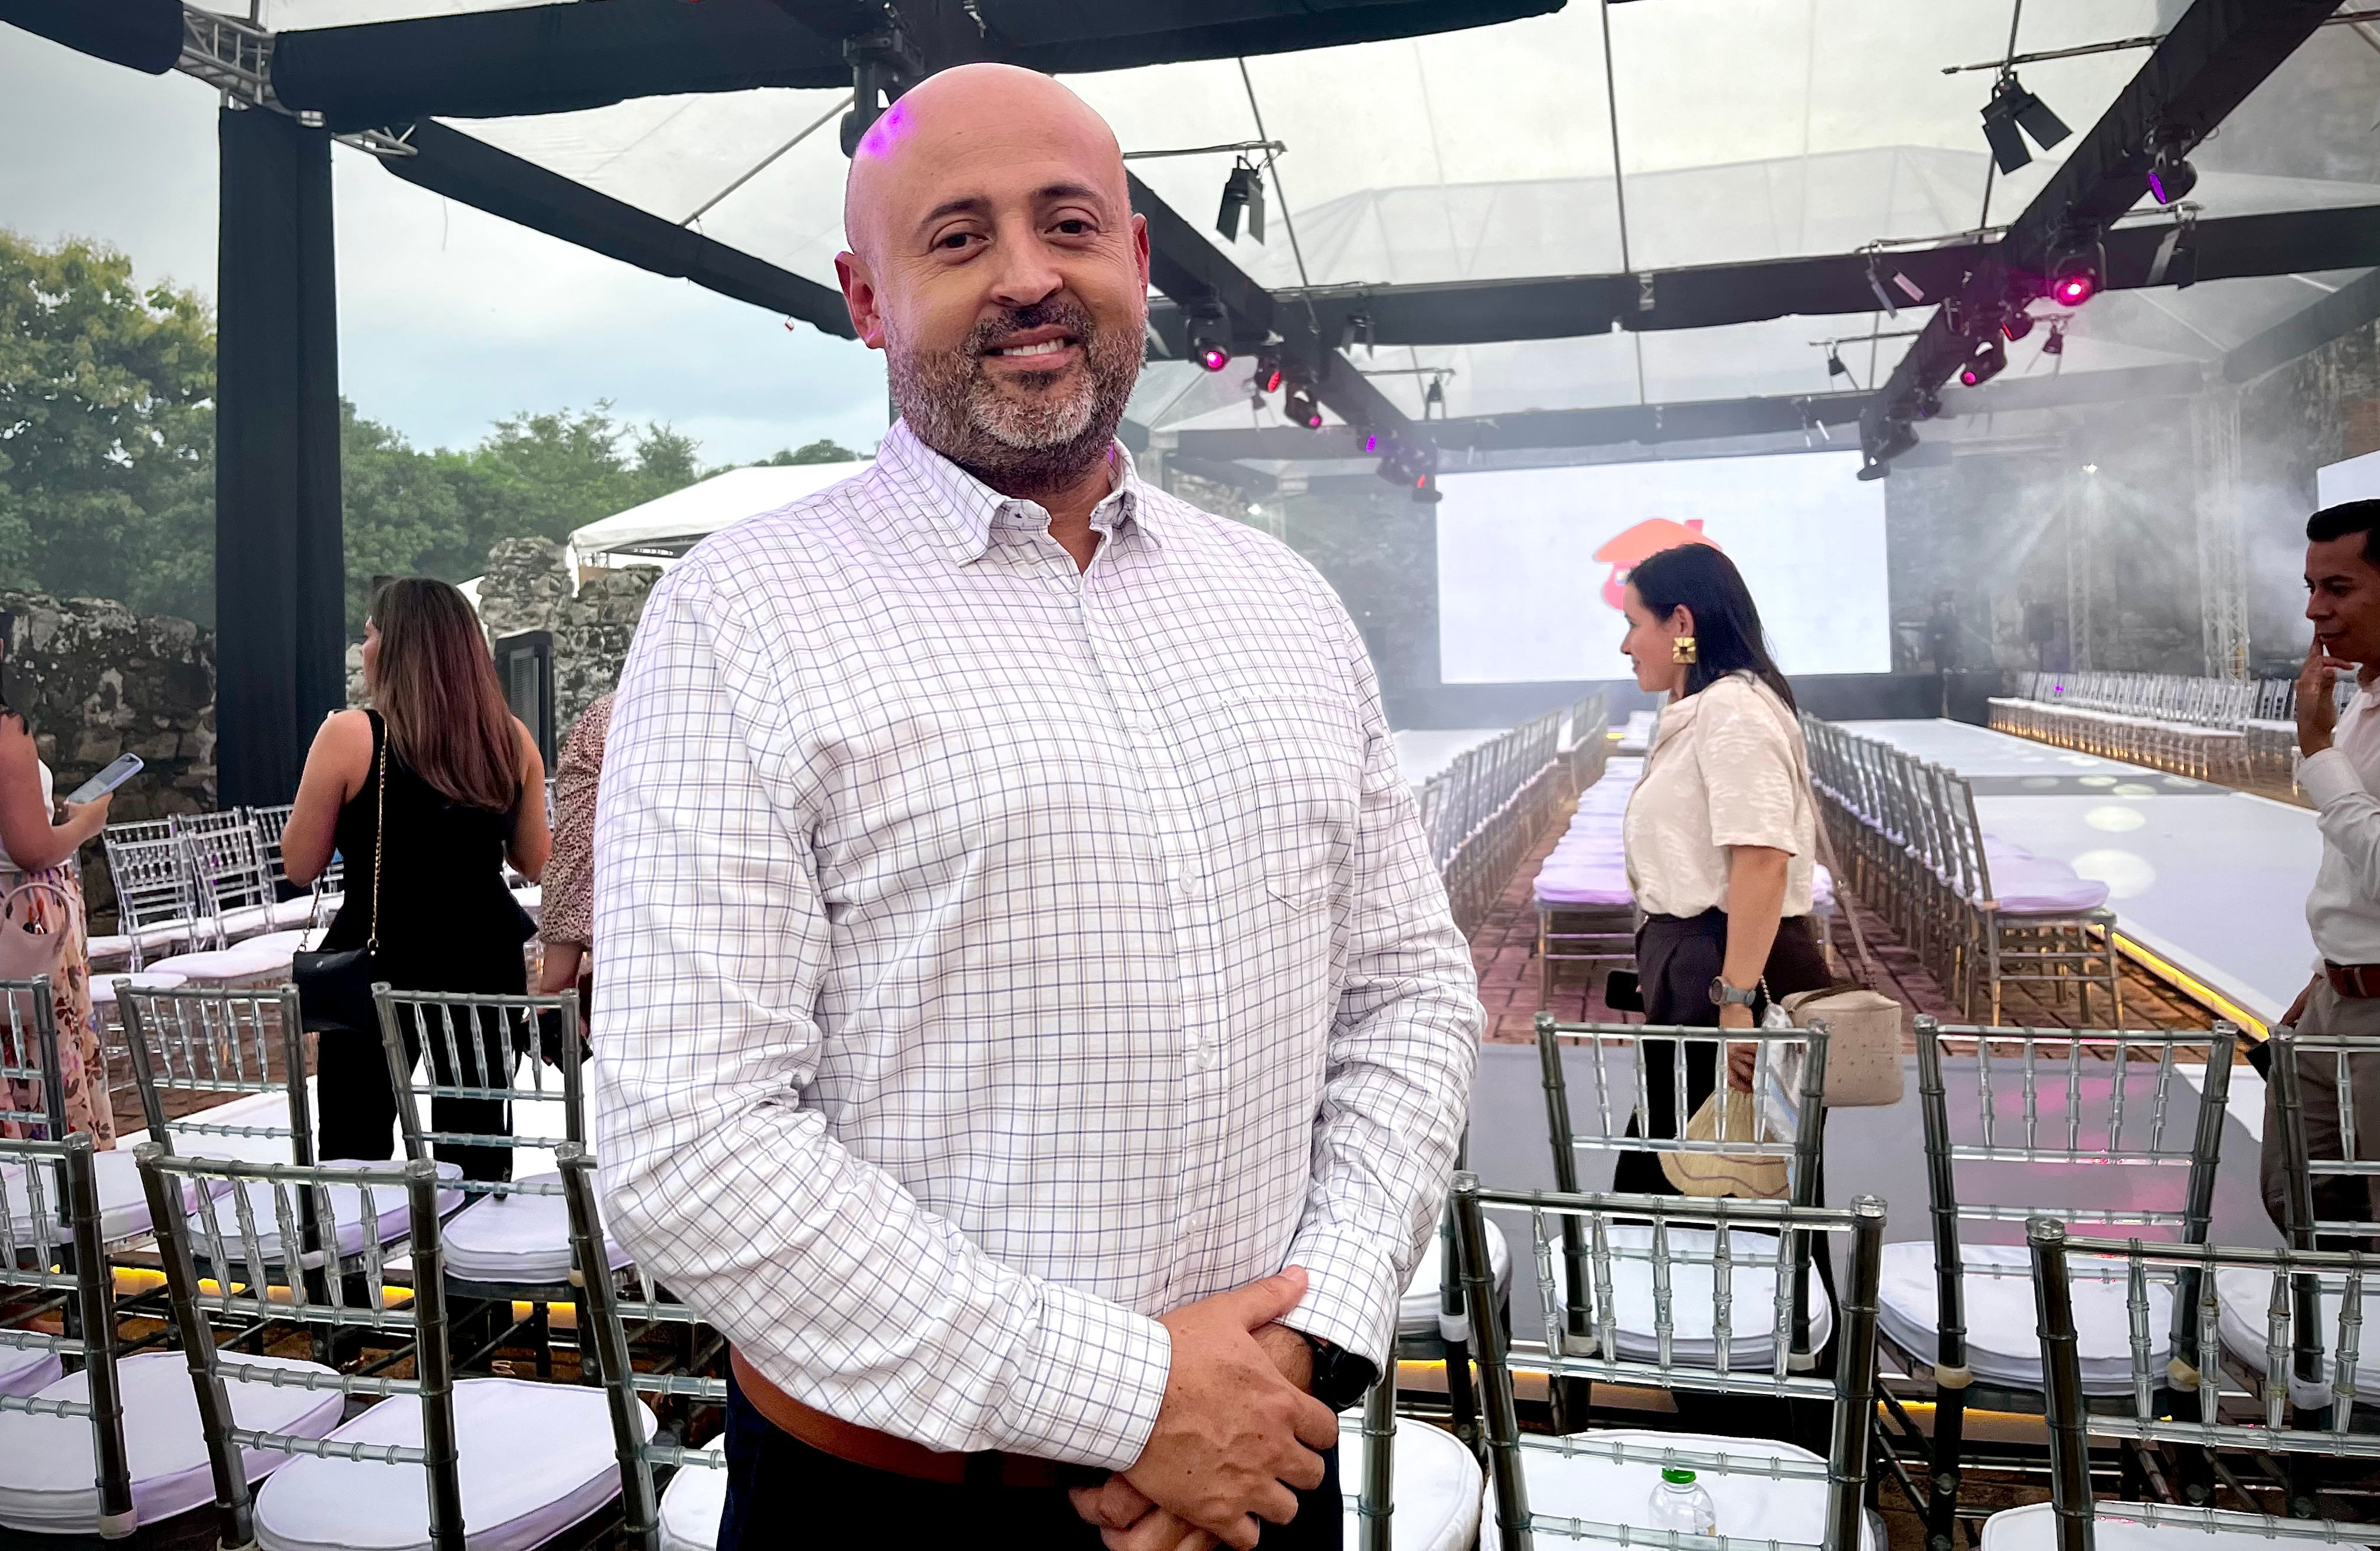
El Financiero conversó al respecto con Reinaldo Romero, vicepresidente ejecutivo institucional de la entidad, durante la presentación de RojoTú 2027, en Ciudad de Panamá.
¿Por qué Costa Rica, un país pequeño frente a sus vecinos, llama la atención de un banco que quiere crecer?
Nosotros llevamos en Costa Rica desde 2012, cuando Davivienda adquirió las operaciones de HSBC. Desde ahí, el banco ha venido consolidando su participación y presencia con la ilusión de ser más grande, pues creemos que Costa Rica es un mercado con mucho potencial de crecimiento.
Primero, es un país con un recurso humano altamente calificado y un talento excepcional; la mayoría de las multinacionales buscan su ubicación precisamente para acceder a ese talento. Además, ha tenido un crecimiento económico importante y un muy buen desempeño fiscal en los últimos años.
Con la adquisición de Scotiabank (actualmente DAVIbank), empezamos a concretar ese sueño de tener una operación más grande. Creemos que esto nos va a permitir consolidar economías de escala, tener una operación mucho más robusta y aprovechar oportunidades de cara al servicio de nuestros clientes.
En los últimos meses el tipo de cambio ocasionó que varias empresas multinacionales salgan del país. ¿Eso les genera algún tipo de preocupación?
Sin duda, la situación cambiaria y la fuerte devaluación que viene desde hace casi tres años en el país tiene consecuencias.
Los bancos también ven afectadas sus operaciones por los efectos cambiarios, y los clientes exportadores, así como los que utilizan mano de obra calificada local; se vuelven menos competitivos a la hora de exportar productos y servicios.
Sin embargo, nosotros estamos a largo plazo. No podemos tomar decisiones impulsadas por lo que pasó en un periodo reciente, porque Costa Rica tiene perspectivas de desarrollo a largo plazo muy grandes.
Si bien bajo estas situaciones atípicas algunas empresas se fueron, puede ser algo temporal; estamos seguros de que esos ciclos en el tiempo se equilibran y la llegada de capital no se detendrá.
Sumémosle a eso que, con todo el tema del nearshoring en la región, Estados Unidos ve a Costa Rica como un proveedor fundamental de servicios. Eso no va a salir de la ecuación, por lo que lo vemos como algo más coyuntural.
En Costa Rica tenemos el Sinpe Móvil, que es más usado actualmente. ¿Davivienda optaría por darle prioridad o se iría hacia otros medios de pago como tarjetas?
La ruta tradicional de los medios de pago, como las tarjetas de crédito y débito, es algo que siempre ha estado en el banco.
A la par, hemos venido trabajando de manera importante en el Sinpe Móvil empresarial, que es uno de nuestros productos bandera. Al final, lo que queremos es tener una oferta combinada, consolidada y única.
Esa omnipresencia en los medios de pago permite que los clientes sientan que tienen en un solo lugar todas las soluciones, sin tener que escoger. Ambas son ofertas de valor que se complementan.
Los bancos públicos son muy fuertes en Costa Rica, ¿cómo visualizan esa competencia y de qué forma planean ganarse la preferencia del costarricense?
Los bancos públicos son una parte esencial del mercado, así como de la costumbre y necesidad de los clientes costarricenses. Hay que aprender a convivir con esa competencia y desarrollar ofertas de valor que hagan que los clientes vean en nosotros una opción tan buena o incluso mejor.
Somos muy respetuosos de la tradición, la experiencia y el respaldo que tienen estos bancos; nosotros llegamos a complementar con nuestras soluciones, y al final serán los clientes quienes escojan lo mejor para ellos mismos. Nuestra estrategia es a muy largo plazo; queremos construir en el país, apoyar al ecosistema, a las empresas y a las personas. Nuestro enfoque está en lograr cada día conquistar a muchos más clientes para que vean la diferencia. En esto todos tenemos espacio; bienvenida sea la competencia, porque eso es lo que hace que los clientes ganen.
¿Veríamos opciones nuevas para crédito en Davivienda, un futuro crediticio diferente que no sea solo el crédito hipotecario o el préstamo de consumo tradicional?
Nosotros trabajamos mucho en la vertical de innovación. En Colombia somos bien conocidos por ese tema, y Costa Rica no es ajena a ello.
Estamos analizando continuamente productos innovadores, aunque todo depende de la regulación que autorice este tipo de desarrollos. Analizamos continuamente productos que se puedan llevar al mercado, como el leasing habitacional.
¿Perciben que en Costa Rica hay un problema de sobreendeudamiento que les pueda generar cautela?
Desde el punto de vista de la administración de riesgos, somos muy cuidadosos. No sentimos que en el caso de Costa Rica haya una situación tan preocupante.
Por el contrario, vemos que las tasas de interés han estado a niveles relativamente bajos en los últimos años y notamos un país con un poder adquisitivo importante frente a otros de la región.
Seguramente, como en todos los mercados, va a haber morosidad, pero creemos tener las herramientas suficientes para administrar esos riesgos de forma equilibrada.
Sobre las fintech. ¿Ustedes creerían que se podrían adoptar como parte del banco en algún momento?
Nunca descartamos opciones en el ecosistema, pero creemos en nuestras propias capacidades de innovación y en que nosotros mismos podemos desarrollar soluciones.
No desconocemos las capacidades que tienen las fintech; como organización, sabemos que tenemos que evolucionar y ser dinámicos para poder competir frente a ellas y poner la tecnología al servicio del cliente.
Sin embargo, ahora mismo nuestro enfoque en Costa Rica es primero consolidar nuestra operación actual, lo cual requiere de mucho esfuerzo por parte de nuestros equipos.