La infraestructura privada de salud se abre paso en el mercado de la construcción costarricense. El movimiento es diverso: ampliaciones de centros existentes, nuevas sedes de hospitales y clínicas, consultorios dentro de proyectos comerciales y corporativos, y complejos de uso mixto que buscan concentrar servicios de salud, diagnósticos, farmacias y atención ambulatoria en un mismo punto.
La tendencia responde a una necesidad cada vez más visible: pacientes que buscan atención cercana, rápida e integrada, y operadores privados que procuran extender sus redes hacia zonas con mayor capacidad de pago, desarrollo residencial y corporativo, población extranjera o turismo. Ambos factores crean el entorno propicio para ver un crecimiento en el desarrollo de este tipo de obras.
De acuerdo con Marco Orozco, gerente de proyectos del Centro de Estudios del Negocio Financiero e Inmobiliario (Cenfi), los monitoreos del mercado sí identifican una mayor dinámica de inversión y desarrollo vinculada con la salud privada. Sin embargo, advierte que los datos no permiten concluir que exista una aceleración generalizada del inventario de metros cuadrados médicos a escala nacional.
La información disponible se concentra en estudios puntuales de ciertas zonas o proyectos, y no puede trasladarse automáticamente a otras regiones. Esta ausencia de una métrica consolidada obliga a leer el fenómeno más allá de los planos registrados o de los anuncios de inversión.
El crecimiento no siempre requiere construir una torre nueva. Puede darse con la ampliación de una clínica, la incorporación de especialistas a hospitales ya existentes, el alquiler de locales en un centro comercial o la apertura de consultorios en edificios de oficinas.
Según datos recopilados por el CFIA, desde el 2018 hasta mediados de 2026, se han construido en promedio 31 proyectos al año orientados a la salud privada.
Una demanda que se integra
La transformación más visible se da en el tipo de inmueble que buscan los operadores. Durante años, el consultorio médico funcionó en casas adaptadas, pequeños locales comerciales o edificios profesionales independientes. Ese modelo sigue vigente y tendrá espacio para especialistas que requieren poca infraestructura adicional. No obstante, los nuevos desarrollos muestran una preferencia creciente por los llamados hubs médicos.
Se trata de espacios donde el paciente puede encontrar consulta, laboratorio, imágenes, farmacia, rehabilitación, procedimientos ambulatorios, alimentación y servicios complementarios sin desplazarse de un punto a otro.
Para el médico, estos proyectos también resuelven problemas operativos: parqueo, seguridad, accesibilidad, salas de espera, infraestructura técnica y cercanía con otros especialistas. Para el desarrollador, los servicios de salud ayudan a sostener el flujo de visitantes y complementan la mezcla comercial de oficinas, restaurantes, hoteles y tiendas.
La lógica detrás de estos proyectos no es solamente inmobiliaria. Una consulta médica aislada puede resolver una necesidad puntual; un complejo integrado busca captar toda la ruta del paciente, desde el diagnóstico hasta el tratamiento y la compra de medicamentos. En zonas urbanas con alta densidad, tráfico intenso y poco tiempo disponible, esa conveniencia puede ser un factor de peso para pacientes y profesionales.
El oeste de San José conserva el liderazgo
Dentro de la Gran Área Metropolitana, la mayor concentración de inversión privada en salud continúa en el oeste de San José, particularmente en el eje Escazú-Santa Ana-Lindora. Allí coinciden hogares de ingresos medios-altos y altos, desarrollos residenciales, oficinas corporativas, población extranjera, seguros privados y una amplia oferta de comercios y servicios complementarios.
Es un mercado que ofrece la masa crítica necesaria para sostener consultorios, centros de diagnóstico y clínicas de especialidades. También concentra una parte de la población que puede acceder a seguros médicos privados o pagar de forma directa por atención médica, condiciones relevantes para la rentabilidad de este tipo de infraestructura.
El este de San José también comienza a captar operaciones. La apertura de servicios de Hospital Metropolitano y la Clínica Bíblica en esa parte de la GAM muestra que los operadores privados buscan acercarse a nuevos segmentos de población y reducir la necesidad de que los pacientes se desplacen hacia Escazú o San José centro.
En torno a hospitales privados tradicionales persiste un mercado inmobiliario más pequeño y disperso. Cerca del Hospital La Católica, en Guadalupe, y de la sede original de Clínica Bíblica, en San José, sobreviven consultorios, laboratorios, farmacias y servicios complementarios instalados en locales comerciales y casas antiguas. Es un modelo menos visible que las grandes torres, pero relevante para entender cómo se organiza la oferta privada de salud en el territorio.
Otros puntos de actividad se ubican en Heredia-Belén-Cariari y en el centro de Cartago. En esas zonas, la infraestructura médica responde a una demanda más localizada, atendida por centros como Hospital Universal, Clínica Virgen de los Ángeles y Ofiplaza Boulevard. El patrón no es idéntico al de Escazú: se trata de mercados con distinta escala, menor concentración de oficinas y otra composición de usuarios, pero con suficiente demanda para sostener servicios privados.
Fuera de la GAM, Guanacaste se consolida como el principal polo de interés para los operadores privados de salud. El eje Liberia-Papagayo-Tamarindo-Huacas reúne crecimiento residencial, expansión turística, inversión inmobiliaria, comunidades de extranjeros residentes o temporales y una población local que requiere más opciones de atención sin trasladarse hasta San José.
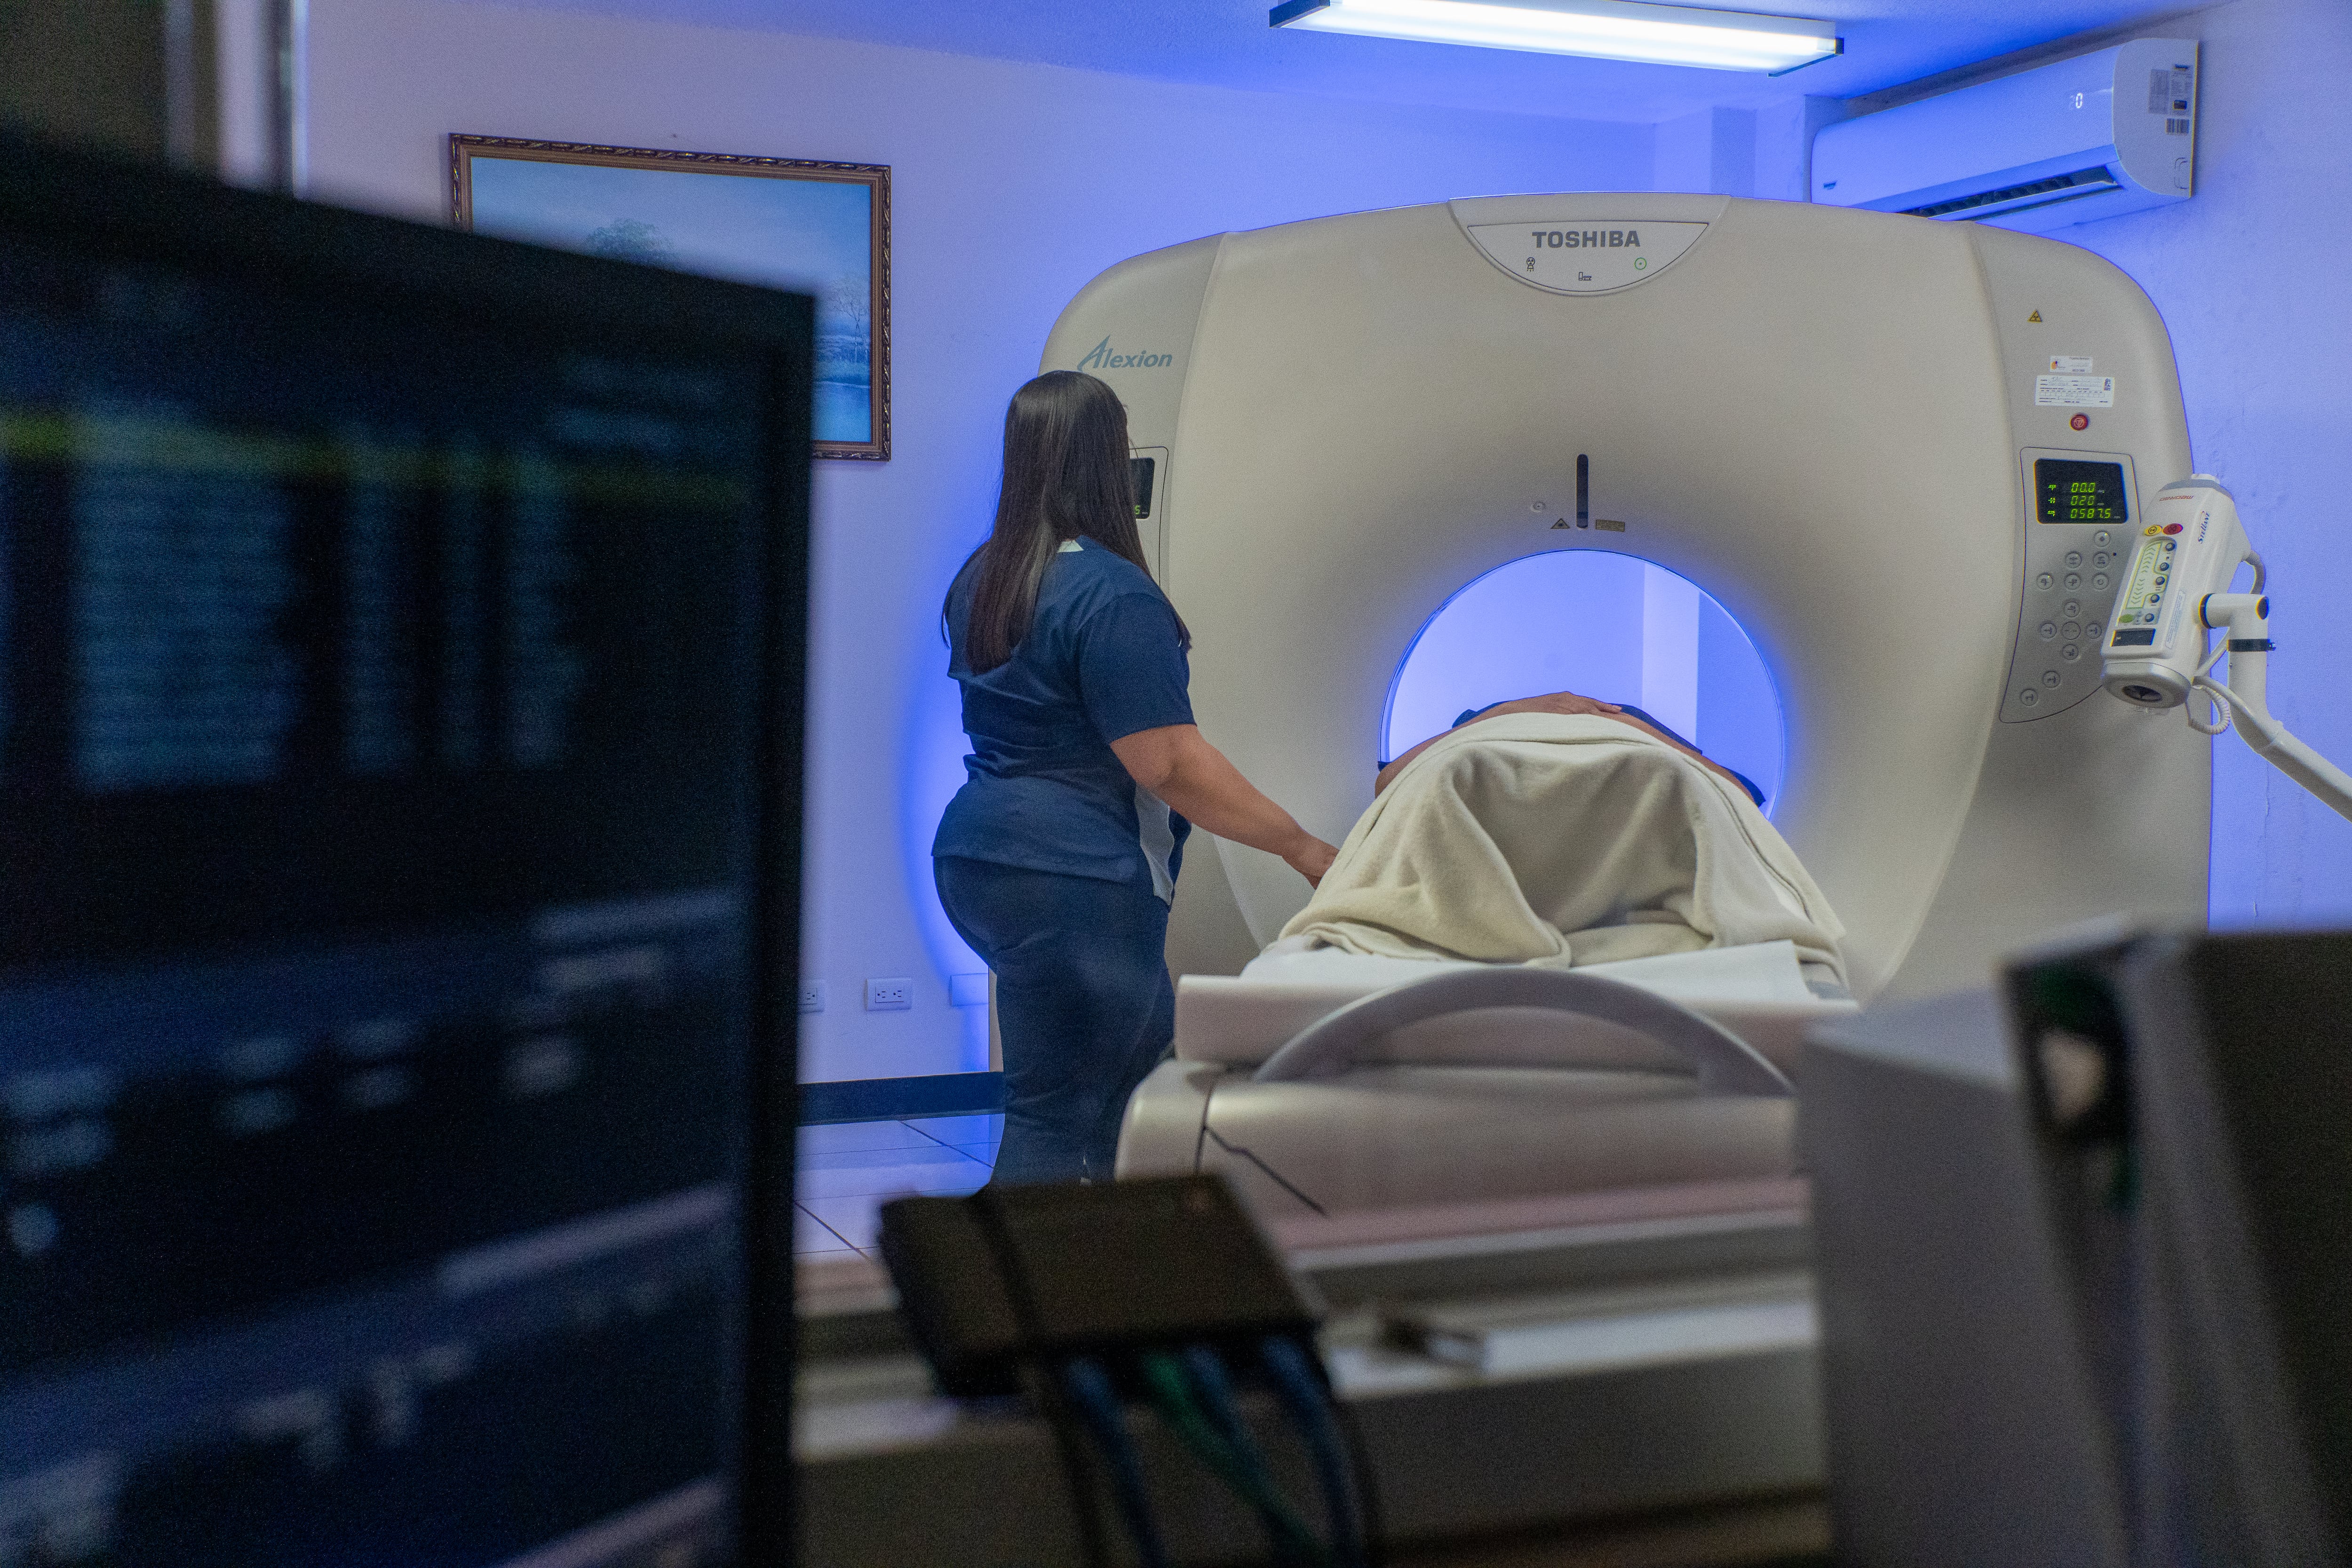
El cambio más relevante es que la región empieza a atraer servicios de mayor complejidad. Durante años, la oferta privada fuera de la GAM estuvo vinculada sobre todo a consultas ambulatorias, atención básica o especialidades que viajaban desde el Valle Central. La expansión reciente apunta a una oferta más completa, con capacidad quirúrgica, hospitalización y diagnósticos especializados.
La adquisición del Hospital San Rafael Arcángel, en Liberia, por parte de Clínica Bíblica en abril de 2026, es una de las señales más claras. La operación permitió a la red privada fortalecer su presencia en Guanacaste y ampliar su capacidad de atención integral en la provincia. También refleja que los operadores ya no ven a la región únicamente como un destino turístico, sino como un mercado estable de servicios de salud.
Massimo Manzi, director ejecutivo de la Cámara Costarricense de la Salud, explica que esta expansión es multifactorial. Influyen el crecimiento poblacional, el turismo, el desarrollo de condominios y proyectos inmobiliarios, la presencia de residentes extranjeros, el envejecimiento de la población y las limitaciones de acceso oportuno a ciertos servicios dentro de la red pública.
La demanda, por tanto, no proviene solamente de turistas que requieren una consulta durante su estadía. Se alimenta de comunidades permanentes que buscan continuidad en tratamientos, atención especializada y hospitales cercanos. En Guanacaste, la existencia de pacientes con seguros internacionales o capacidad de pago directa también favorece un mercado distinto al de muchas ciudades intermedias del país.
La oportunidad de descentralizar
La normativa de zonas francas abre una puerta para nuevos proyectos de salud fuera de la GAM. La Ley de Fortalecimiento de la Competitividad Territorial incorporó los centros de servicios de salud humana entre las actividades que pueden acogerse al régimen, siempre que cumplan requisitos de inversión y se ubiquen fuera del Valle Central.
Para establecimientos dentro de un parque de zona franca, la inversión inicial mínima para servicios de salud es de $5 millones; si operan fuera de un parque bajo ese régimen, el monto mínimo asciende a $10 millones. Hasta ahora, según la Cámara Costarricense de la Salud, ningún grupo local o internacional ha utilizado formalmente este mecanismo, pero el incentivo podría cambiar los números de proyectos que hoy resultan difíciles de financiar en regiones alejadas.
La descentralización, sin embargo, no depende únicamente de incentivos fiscales. El principal obstáculo es el talento humano. Fuera de la GAM no siempre es posible contar con la misma variedad de especialistas, personal técnico, proveedores de equipos y servicios de apoyo que existe en la Meseta Central.
Manzi considera que esto obliga a diseñar modelos distintos: especialistas que se desplacen por días, telemedicina, redes de referencia y contrarreferencia, alianzas con hospitales de mayor complejidad y planificación detallada de la capacidad instalada. Un hospital regional no puede copiar, a menor escala, el modelo de un gran centro capitalino; debe ajustarse a la demanda real y a las posibilidades de sostener personal, equipamiento y operación.
A las barreras de mercado se suman las exigencias técnicas. Construir un centro médico no equivale a levantar una oficina convencional. Un consultorio básico requiere accesibilidad universal, espacio para lavado de manos, señalización y rutas de emergencia. Pero una instalación con cirugía, anestesia, hospitalización o cuidados especializados necesita sistemas de supresión de incendios, extracción de gases médicos, equipamiento crítico, respaldo eléctrico e infraestructura capaz de operar en condiciones adversas.
El diseño sísmico tiene un papel central. En edificios de salud, el objetivo no es únicamente evitar el colapso y proteger a quienes están dentro; también se busca garantizar continuidad de operaciones después de un sismo. Para un hospital con pacientes internados, evacuar puede ser más riesgoso que mantenerlos seguros dentro de una estructura preparada.
Los proyectos que lleguen a nuevas regiones deberán resolver, además, conectividad, logística de suministros, permisos, acceso a equipos especializados y una escala suficiente para ser sostenibles. El auge de la infraestructura privada de salud, por tanto, no se reduce a la construcción de torres. Es una transformación más amplia: nuevas formas de organizar la atención, modelos inmobiliarios integrados y una expansión territorial que busca llevar servicios complejos más cerca de donde viven —o visitan— los pacientes.