En los casi dos años transcurridos desde su regreso a la Casa Blanca, el presidente estadounidense Donald Trump ha retomado lo que empezó durante su primer mandato: desmantelar el sistema de comercio multilateral abierto que tan buenos resultados ha dado al mundo desde el final de la Segunda Guerra Mundial. Ha impuesto aranceles generalizados a decenas de países, subiéndolos y bajándolos repetidamente y modificando las tasas aplicadas a productos y países concretos, al parecer de forma caprichosa. Como resultado, los aranceles estadounidenses se encuentran ahora en su nivel más alto desde los aranceles Smoot-Hawley de la Gran Depresión.
Los aranceles de Trump han brindado cierta protección a las industrias nacionales, pero a costa de otras que dependen de ellas. Su arancel del 50% a las importaciones de acero, por ejemplo, ha contribuido a un aumento del 52% en el precio medio estadounidense del acero en bobinas laminadas en caliente durante el último año. Esto ha impulsado la producción y los beneficios de los productores de acero, al tiempo que ha perjudicado a los fabricantes de automóviles, maquinaria agrícola y electrodomésticos.[bloomberg]
Los objetivos de Trump, al menos tal como los presentó inicialmente, eran aumentar el empleo —especialmente en las industrias manufactureras—, reducir los déficits comercial y por cuenta corriente de Estados Unidos y fortalecer la base industrial del país. Ninguno de estos objetivos se ha cumplido, y la inflación se ha acelerado. Investigadores del Banco de la Reserva Federal de Nueva York han constatado que, sin los aranceles de Trump, los precios en Estados Unidos habrían bajado ligeramente en 2026. En cambio, se han disparado: la gasolina ha subido un 34%; el combustible para calefacción, un 74%; y también se han registrado aumentos considerables en el software informático —un 28%— y en las tarifas aéreas —un 22%—.
La escalada de los precios ha asestado un duro golpe a la popularidad de Trump, mientras que la forma caótica y errática en que se han impuesto y modificado sus aranceles ha generado una enorme incertidumbre en todo el mundo. Un estudio de la Brookings Institution concluyó que su régimen arancelario «es más complejo desde el punto de vista administrativo y menos predecible que el sistema que lo precedió», con escasa claridad sobre la duración y el alcance de los aranceles. Así, un marco concebido para impulsar la capacidad manufacturera nacional y reforzar el poder de negociación puede «introducir costos e inestabilidad que socaven esos objetivos».
Y, pese al aumento de los costos, el déficit del comercio de mercancías de Estados Unidos no ha disminuido: en agosto alcanzó los 114.700 millones de dólares. Aunque el déficit comercial de bienes con China se redujo un 32%, el déficit comercial aumentó hasta los 1,2 billones de dólares en 2025, ya que las importaciones procedentes de otros países compensaron esa disminución.
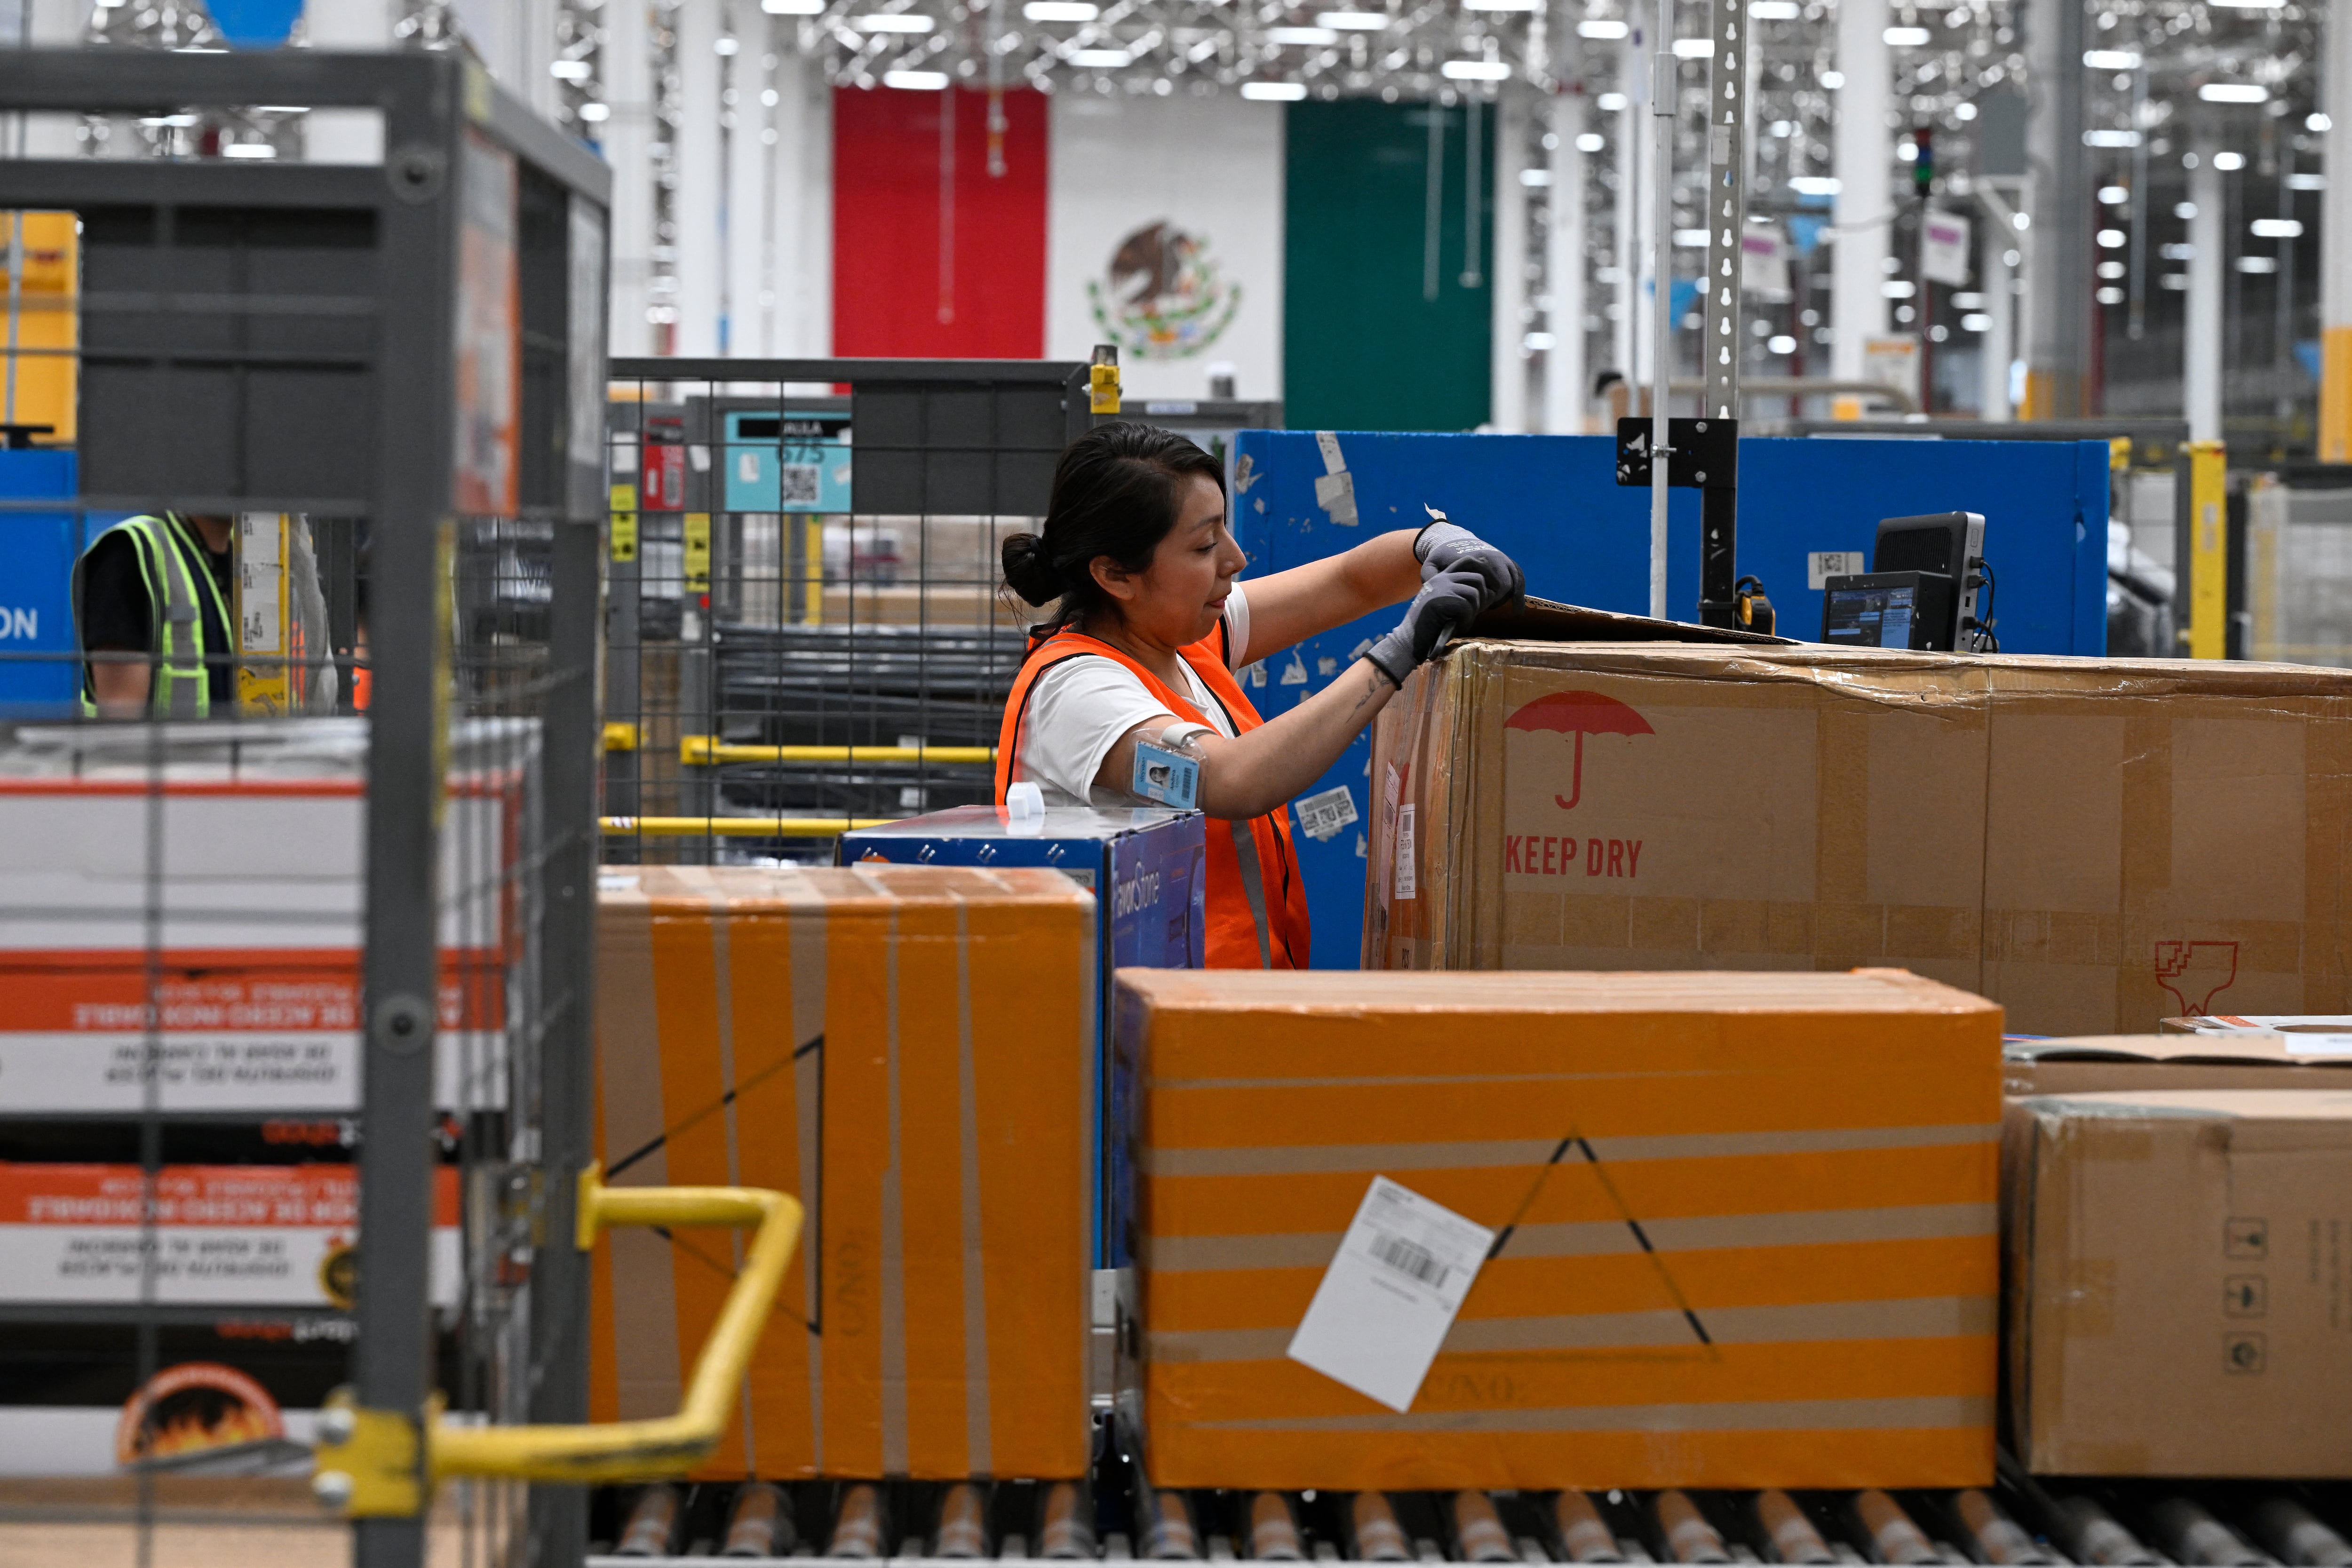
Tampoco se ha creado mucho empleo. El empleo manufacturero cayó un 1,2% en 2025, tras haber disminuido un 0,7% en 2024. Otros sectores de la economía estadounidense, sobre todo la agricultura, se han visto duramente afectados a medida que otros países respondían a los aranceles de Trump recurriendo a proveedores alternativos.
Además de perjudicar a la economía estadounidense, las maniobras arancelarias de Trump han dañado a la mayoría de los socios comerciales de Estados Unidos. El perjuicio se ha extendido mucho más allá de China, hasta alcanzar a países antes considerados aliados sólidos y defensores del sistema de comercio multilateral. La experiencia de Canadá y México con el Tratado de Libre Comercio de América del Norte, que Trump renegoció durante su primer mandato y ahora está renegociando de nuevo, resulta ilustrativa. Por extraño que parezca, Trump también elevó los aranceles a Australia y al Reino Unido porque, supuestamente, no estaban haciendo lo suficiente para combatir el trabajo forzoso.
Cuando Trump reanudó su guerra contra el sistema de comercio multilateral, los críticos coincidieron de forma casi unánime en que sus aranceles no contribuirían en nada a reducir los déficits comercial y por cuenta corriente de Estados Unidos y, al mismo tiempo, debilitarían el propio sistema. Pronosticaron que el volumen del comercio disminuiría a medida que los países tomaran represalias con sus propias subidas arancelarias.
Sin duda, acertaron en lo relativo al déficit. Un país que gasta más de lo que ingresa debe, por definición, registrar un déficit por cuenta corriente, cuyo principal componente es el déficit comercial. Los aranceles no abordaron ese desequilibrio, que se ha mantenido relativamente constante.
Aun así, hay motivos para la esperanza. La mayoría de los países ha resistido la tentación de tomar represalias frente a las subidas arancelarias de Trump, lo que ha limitado el daño que, de otro modo, podrían haber sufrido tanto ellos mismos como Estados Unidos. Como resultado, el comercio mundial y el crecimiento económico han resistido mejor de lo esperado. En abril, el Fondo Monetario Internacional pronosticó que el crecimiento mundial se desaceleraría del 3,5% en 2025 al 3% este año. Más tarde revisó su previsión al 3,1%, pese a la guerra en Irán y al fuerte aumento de los precios de los combustibles. La Organización Mundial del Comercio, por su parte, más que duplicó su previsión de crecimiento del comercio mundial para 2026: del 1,9% al 3,9%.
Estos acontecimientos permiten albergar la esperanza de que las relaciones comerciales mejoren después de que Trump abandone la Casa Blanca, especialmente dada la impopularidad de sus aranceles entre los votantes estadounidenses. Si las encuestas son acertadas y los republicanos sufren una dura derrota en las próximas elecciones de mitad de mandato, los políticos estadounidenses serán reacios a respaldar nuevas subidas arancelarias. La resiliencia del comercio internacional, combinada con la presión ciudadana, podría incluso dar lugar a reducciones de los aranceles.
Si eso sucede, podría marcar el comienzo de un círculo virtuoso en el que unos aranceles más bajos ayuden a reducir la inflación y la incertidumbre económica. Corregir los errores de Trump podría ser precisamente el estímulo que necesitan las economías de Estados Unidos y del mundo.
---
Anne O. Krueger, execonomista jefa del Banco Mundial y exprimera subdirectora gerente del Fondo Monetario Internacional, es profesora investigadora sénior de Economía Internacional en la Escuela de Estudios Internacionales Avanzados de la Universidad Johns Hopkins e investigadora sénior del Centro para el Desarrollo Internacional de la Universidad de Stanford.