Escuchar
Con una planilla de 175 auditores para toda Costa Rica, el Ministerio de Hacienda busca frenar una brecha tributaria que supera los ¢4 billones anuales, equivalentes a un 6% del Producto Interno Bruto (PIB).
Esa cifra de la evasión se registra en el más reciente estudio sobre brecha tributaria divulgado por el Ministerio de Hacienda, con datos correspondientes al 2022 y publicados en 2025.
Como brecha tributaria se conoce aquella diferencia entre el impuesto potencial que se habría recaudado si todos los contribuyentes cumplieran plenamente la legislación y la recaudación efectiva.
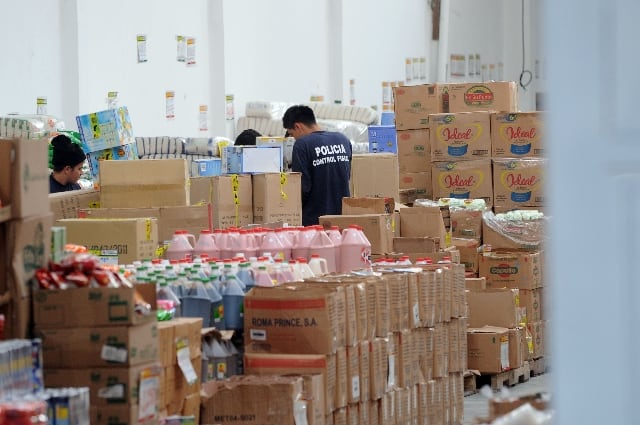
Los auditores de Hacienda se encargan principalmente de verificar, fiscalizar y asegurar que los contribuyentes cumplan con sus obligaciones tributarias de acuerdo con las leyes.
Deben analizar los estados financieros, libros contables, facturas y registros de empresas y personas físicas; así como comparar los ingresos, gastos y deducciones declarados por el contribuyente con la realidad de sus operaciones y con datos de terceros (bancos, proveedores, etc.).
En total, trabajan 175 personas en este puesto distribuidas en las siete provincias, confirmó Miguel Ángel Solís Sánchez, director general de Tributación.
Costa Rica tenía casi 500.000 obligados tributarios solo del impuesto sobre la renta al cierre fiscal de 2024, según datos del Ministerio de Hacienda divulgados en marzo de 2025.
Caída en las auditorías tradicionales
En comparación con 2024, el número de auditorías en 2025 y 2026 ha disminuido. Los datos anteriores a esa fecha no los tiene Hacienda como consecuencia del ciberataque que afectó a la institución en el 2022.
Desde el 2024 al 31 de julio del 2026, se han realizado 649 auditorías, de las cuales 453 (70%) concluyeron con una determinación de diferencias en los impuestos declarados y en 196 (30%) no se encontraron diferencias. De este total, solamente cuatro fueron remitidas como denuncias penales.
En 2024 se realizaron 348, en 2025 se realizaron 194 y a julio de 2026 se registraban 107.
No obstante, ha subido la cantidad de denuncias penales, pues en 2024 no se registró ninguna, en 2025 se registró una y a julio del 2026 se registraban 4. Además, aunque son menos, en 2025 y 2026 se registra un aumento en la proporción de los casos que terminan con una determinación de diferencias en los impuestos declarados.
Para Carlos Morales, experto tributario del Grupo Camacho, este número de auditorías es reducido, resulta limitado frente al universo de contribuyentes y plantea dudas sobre la posibilidad de efectuar auditorías presenciales de manera oportuna y sostenida.
“La reducción de las auditorías tradicionales no significa que Hacienda haya dejado de realizar controles. La estrategia institucional se ha desplazado, en buena medida, hacia verificaciones remotas, cruces de información, notificaciones por inconsistencias y controles automatizados”, destacó.
Para Fabio Salas, abogado tributario de Deloitte, sí se ha observado una reducción en la cantidad de actuaciones concluidas durante el 2023 y 2024 frente a las metas que se habían establecido y eso se evidencia en las memorias oficiales del Ministerio de Hacienda.
“No obstante, es importante hacer la aclaración que estoy hablando únicamente de actuaciones finales de control tributario intensivo y no comprende necesariamente todos los controles extensivos, verificaciones electrónicas, comunicaciones preventivas, regularizaciones o gestiones de cobro efectuadas por Hacienda”, destacó.

Agregó que otro aspecto que quería destacar es que un gran número de funcionarios de Hacienda estaban enfocados en la actualización de los sistemas de Tribu-CR.
“Para nosotros, los procedimientos de auditoría intensiva resultan indispensables para cubrir el universo de contribuyentes y detectar esquemas complejos de evasión o defraudación. Sin embargo, para ejecutar estos procesos con éxito y apego a la ley, requerimos una importante cantidad de personal altamente especializado; expertos no solo en normativa fiscal, sino también en el uso de sistemas tecnológicos y herramientas de Inteligencia Artificial”, aseguró.
Controles electrónicos masivos
Luis Javier Porras, presidente de la Comisión de Asuntos Tributarios del Colegio de Contadores Públicos, mencionó que ha observado en los últimos años un cambio en cómo se hacen las fiscalizaciones.
“Me refiero a las auditorías clásicas que implican notificación de inicio, requerimientos profundos y, en muchos casos, presencia física o revisión exhaustiva de documentación en las instalaciones o con el obligado. En cambio, lo que ha crecido son las actuaciones de control tributario extensivo, con cruces de información, controles electrónicos y virtuales, así como acciones masivas basadas en datos”, dijo.
Los números disponibles en la memoria anual de Hacienda del 2024 indican que, en cuanto a “control extensivo” (virtual o electrónico) se han realizado 149.663 actuaciones (225% de la meta), con un producto monetario de ₡12.615 millones; y en cuanto a “control intensivo” (auditorías formales) se han realizado 348 actuaciones finales (70% de la meta de 500), aunque con un producto monetario mucho mayor, de ₡31.348 millones.
Para Fabio Salas, entre las razones que han disminuido las auditorías formales sobresalen la falta de personal especializado y los recursos operativos y la priorización de la gestión de riesgos y de casos de mayor rendimiento.
Randall Oquendo, socio líder de Impuestos y Legal de PwC Costa Rica, indicó que en los últimos cinco años se ha observado una disminución importante en el número de actuaciones de fiscalización llevadas a cabo por la Administración Tributaria en comparación con lo que sucedía a inicios del 2010 y hasta antes de la pandemia del Covid-19.
“Lo que ha sucedido en los últimos años es que la Dirección General de Tributación se ha enfocado en implementar nuevas plataformas digitales y en realizar auditorías basadas, principalmente, en la información que generan estas herramientas. Es fundamental que las administraciones tributarias utilicen la tecnología porque da resultados, pero esto no significa que se pueda abandonar el trabajo de campo y las auditorías fiscales tradicionales”, dijo.
“Uno de los efectos más negativos de desatender estas auditorías es que los contribuyentes que tienen algún grado de incumplimiento de sus obligaciones fiscales pueden relajarse. Esto tiene un efecto inmediato sobre la recaudación de impuestos, como está sucediendo actualmente en Costa Rica”, añadió.
Percepción de riesgo y cobro
A pesar de que el marco legal establece penas de hasta diez años de prisión para quienes defrauden al fisco, la sanción penal es inusual. En los últimos 22 años, solo 11 personas terminaron en la cárcel por delitos tributarios.
El abogado tributario Gabriel Zamora Baudrit enfatizó en la urgencia de contar con reglas más simples y un sistema que incentive el cumplimiento voluntario, haciendo que evadir resulte mucho más riesgoso. El experto detalló que la prioridad de las autoridades es recuperar el dinero mediante mecanismos de regularización previos a la vía penal.
Por su parte, el socio de Servicios Tributarios de Moore AGC, José Becerra, indicó que la administración ya dispone de un arsenal tecnológico robusto, como la facturación electrónica. Sin embargo, estas herramientas “solo producen resultados si van acompañadas de controles presenciales, auditorías y personal especializado”.
El reto para la Administración Tributaria está, por tanto, en combinar la capacidad de los sistemas digitales para fiscalizar a miles de contribuyentes con suficientes auditores especializados para investigar los casos que requieren una revisión más profunda.