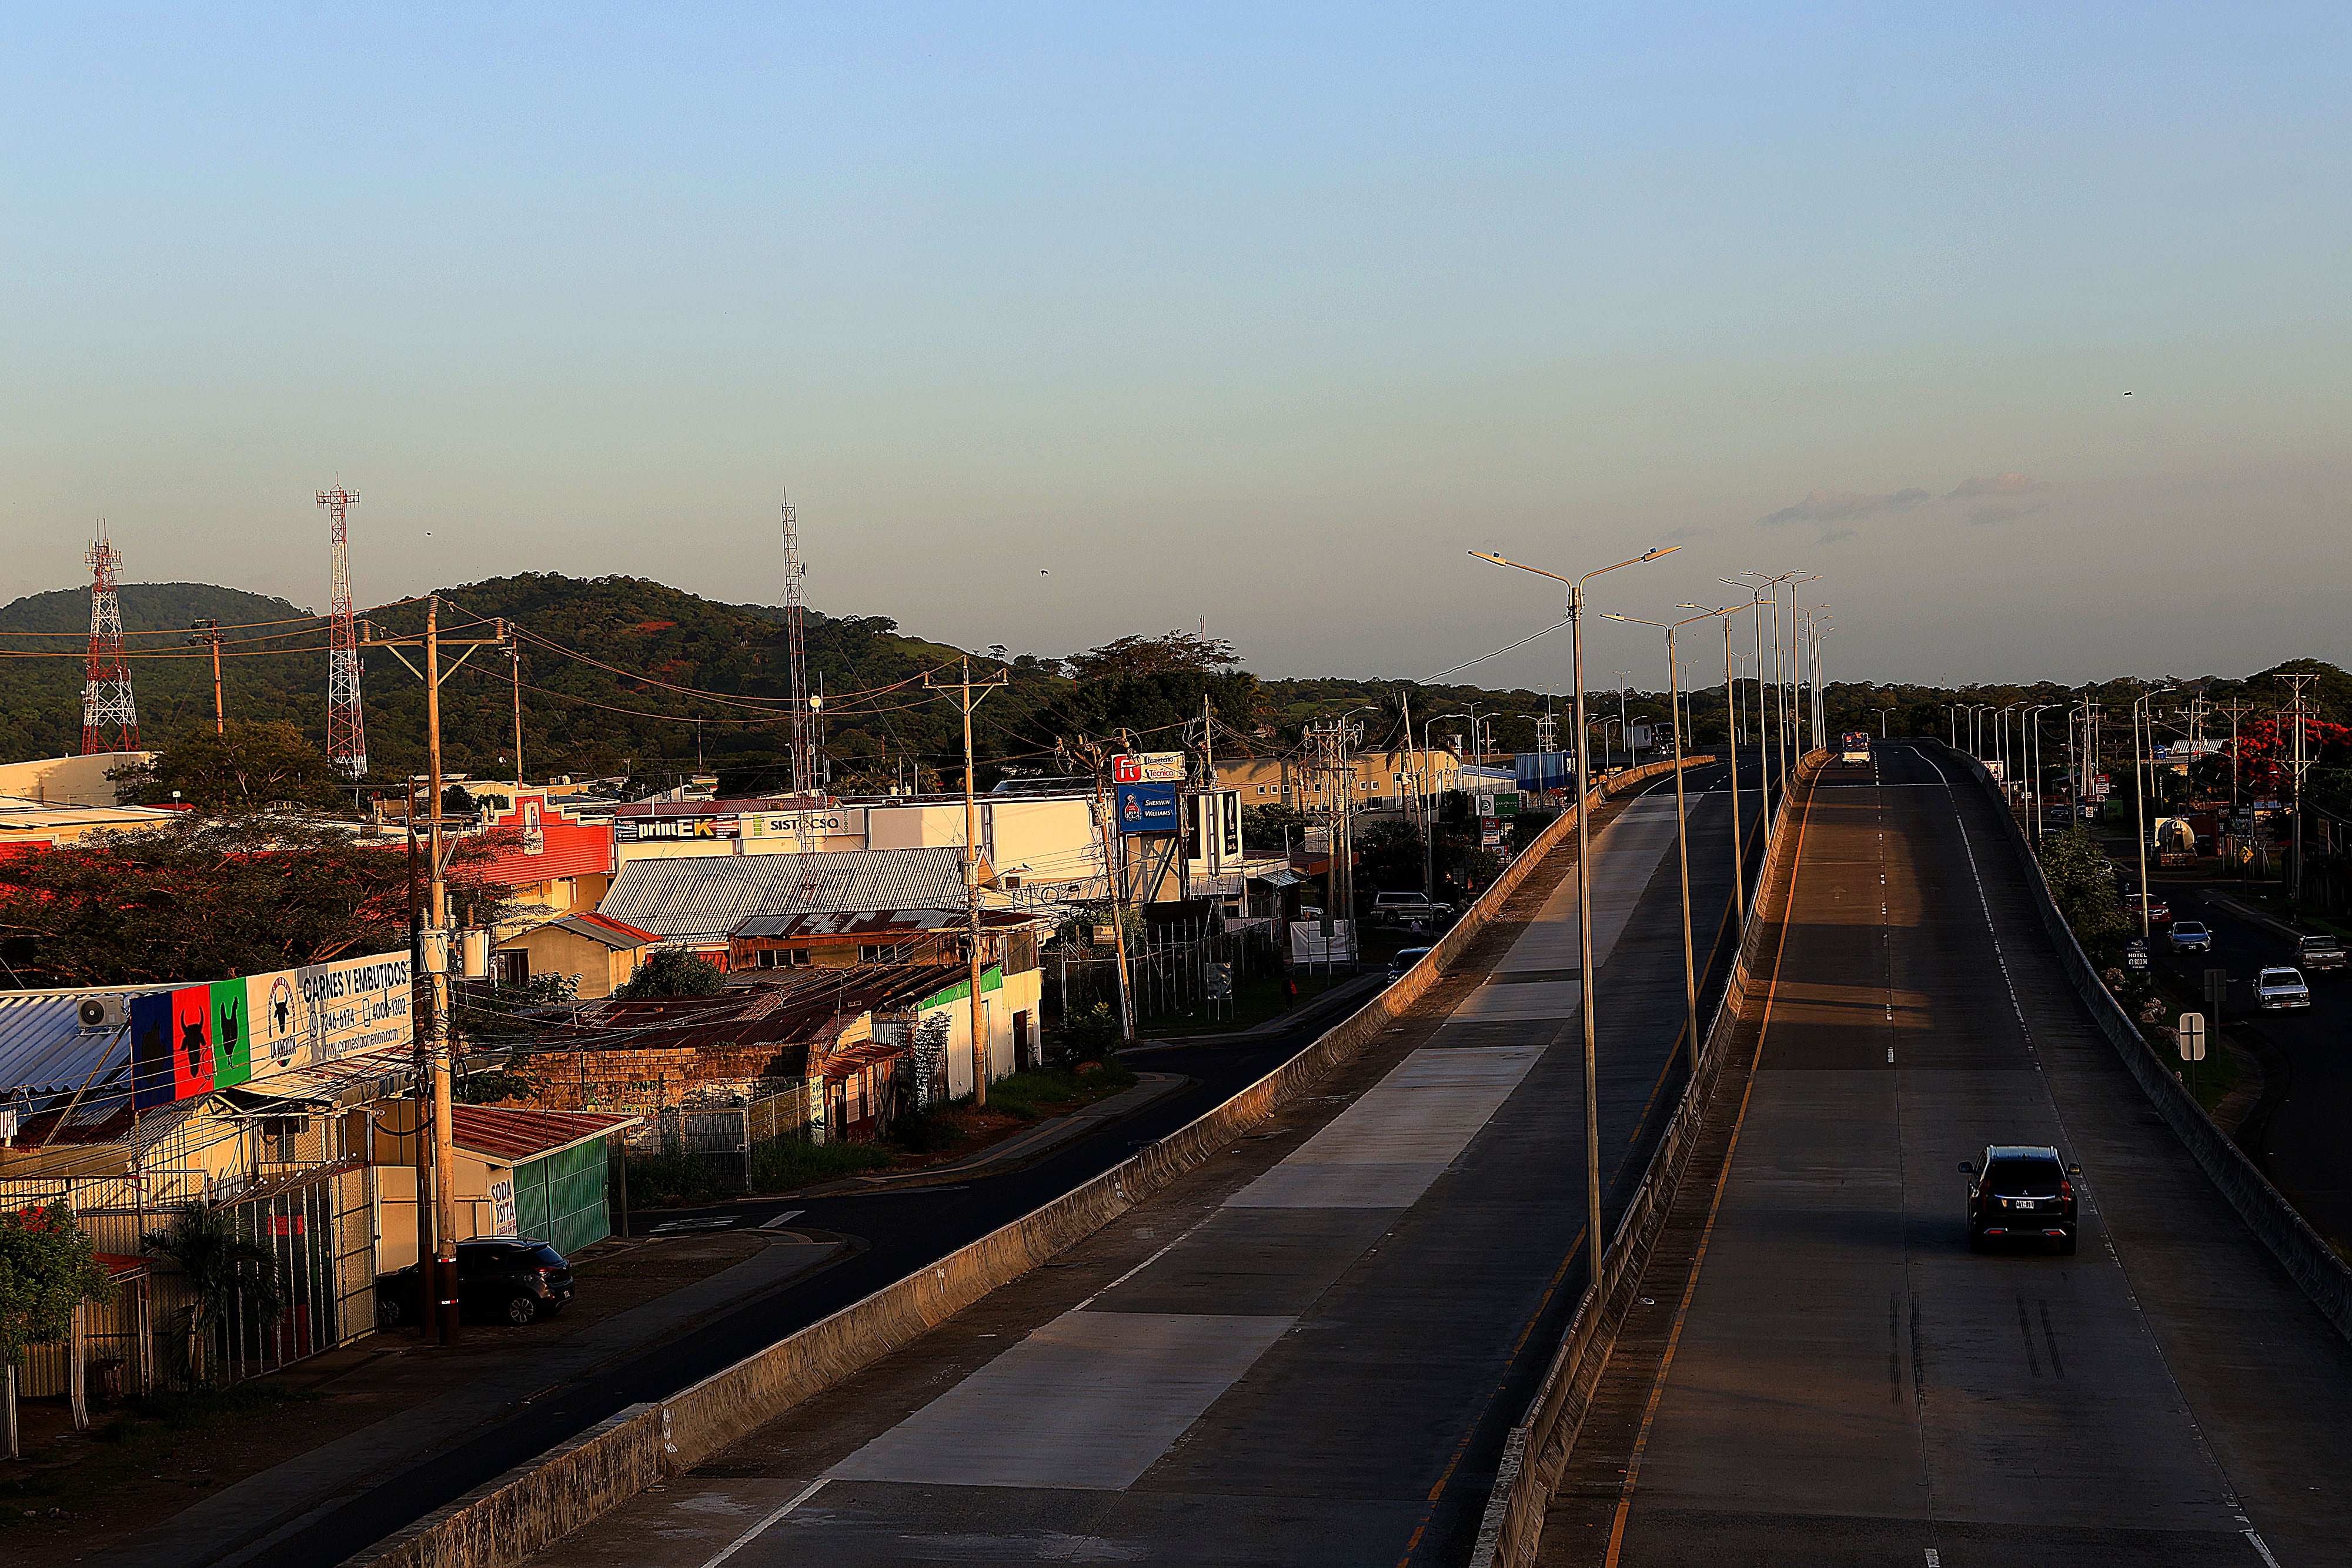
La oferta de vivienda en Guanacaste está viviendo un momento decisivo. Ya no se trata solo de casas de playa para turistas o condominios de lujo frente al mar, sino de un tejido residencial que se expande tierra adentro, cerca de escuelas, supermercados y centros poblacionales y que empieza a competir de tú a tú con las provincias tradicionales del mercado inmobiliario costarricense.
Los datos del Colegio Federado de Ingenieros y Arquitectos (CFIA) permiten dimensionar mejor la situación. En intención de construcción —los metros cuadrados que se tramitan para nuevos proyectos— Guanacaste superó la barrera de los dos millones de metros cuadrados y se ha colocado de forma consistente entre las tres provincias con mayor área registrada, solo por detrás de San José y Alajuela.
Dentro de ese total, la vivienda tiene un peso creciente. En algunos años, cerca del 40% de lo que se construye corresponde a proyectos habitacionales: casas, apartamentos, condominios y residenciales. El resto se reparte entre obras turísticas, comerciales, industriales, institucionales y urbanísticas.
La oferta para clase media
Si se mira solo la oferta para la clase media, el panorama se matiza. Randall Murillo, director ejecutivo de la Cámara Costarricense de la Construcción (CCC), advierte que el desarrollo de vivienda para este segmento no depende únicamente de grandes proyectos y condominios, sino de una base importante de viviendas unifamiliares que se construyen lote a lote. Entre enero de 2025 y mayo de 2026, ante el CFIA se tramitaron en Guanacaste nueve condominios y 6.074 viviendas unifamiliares.

El promedio de área en este último rubro es de 135,7 metros cuadrados por cada casa tramitada, pero el detalle es revelador: un 66% de las nuevas viviendas unifamiliares registradas tienen un área menor de 100 metros cuadrados, es decir, soluciones más compactas que suelen alinearse con presupuestos de clase media y de vivienda social.
En ese mismo periodo, los condominios sumaron 68.653 metros cuadrados, con un promedio de 7.628 metros cuadrados por proyecto. La cifra muestra que la “vivienda de torre” y los grandes desarrollos siguen siendo pocos en número frente al universo de casas individuales.
“A nivel de condominios y grandes proyectos, la oferta de vivienda para clase media en Guanacaste continúa siendo relativamente limitada, especialmente si se compara con el dinamismo observado en las viviendas de alto valor y en proyectos turísticos”, resume Murillo. Es decir, la provincia construye mucho, pero lo que se levanta en formatos de condominio tiende a ir más hacia segmentos altos que hacia la clase media.
La ubicación de esa construcción también se ha concentrado. Según los análisis de la CCC, con base en datos del CFIA, cuatro cantones absorben más del 84% de los metros cuadrados tramitados para vivienda: Santa Cruz, Carrillo, Liberia y Nicoya. Entre 2022 y los primeros meses de 2026, estos cantones se han mantenido en la parte alta del cuadro, con Santa Cruz siempre como líder.
En 2022 se concentró el 41,4% de la intención de construcción de vivienda de la provincia, en 2023 subió a 47,2% y en 2024 se registró 43,3%. En 2025 se ubicó en 42,6% y en el acumulado hasta mayo de 2026 se ubicó en 32,3%, aún como el cantón con mayor participación, mientras Carrillo se mantiene alrededor del 21,5% y Liberia muestra un repunte hasta 18,1%.
“Esto significa que existe una gran concentración en las zonas costeras de la provincia, pero también Liberia se mantiene como centro urbano y logístico”, señala Murillo. Santa Cruz y Carrillo recogen la fuerza del desarrollo turístico y de segunda vivienda en el litoral, mientras Nicoya y Liberia consolidan un tejido más urbano y de servicios, con usos residenciales, así como de comercio y logística.
Los efectos del encarecimiento de la vivienda no solo golpean a los quintiles más bajos; también afectan a buena parte de la clase media. El desarrollo en Guanacaste está atrayendo a profesionales como ingenieros, doctores, administradores, personal hotelero y otros trabajadores que, aunque quizás atienden a un segmento de lujo, no demandan para ellos mismos servicios ni bienes lujosos. Es decir, necesitan opciones residenciales accesibles.
Aunque muchos de estos empleos surgen por el dinamismo turístico y los proyectos de alto valor, la oferta actual se orienta más hacia la vivienda social y los desarrollos de ultralujo, dejando desatendida a una masa crítica de trabajadores con ingresos estables que requieren soluciones intermedias entre ambos extremos.
Por otro lado, de acuerdo con la Encuesta Nacional de Hogares —actualizada a 2025— un 71,5% de las casas ocupadas en el territorio Chorotega están totalmente pagadas por sus propietarios. En términos generales, esto habla de una región donde la norma sigue siendo “vivir en casa propia”, con un peso relativamente reducido de situaciones extremas, como la vivienda precaria.
Al mismo tiempo, la presencia de un bloque importante de viviendas alquiladas y en otras condiciones de tenencia sugiere que, en paralelo al arraigo propietario, se está consolidando un mercado de vivienda más flexible, asociado a movilidad laboral, cambios demográficos y presión de los precios.

Proyectos más grandes ganan terreno
Marco Orozco, director de proyectos del Centro de Estudios del Negocio Financiero e Inmobiliario (Cenfi), introduce, además, un matiz importante sobre la composición interna de esa oferta de vivienda. Santa Cruz, aunque continúa en crecimiento, muestra una tendencia marcada hacia obras superiores a los 200 metros cuadrados, es decir, la vivienda de lujo, que concentra cerca del 30% de las viviendas construidas en ese cantón en 2024.
Al mismo tiempo, ha disminuido la participación de las soluciones entre 150 y 200 metros cuadrados, un tipo de producto por encima de la clase media pero que no llega a ser de alta gama. Esto sugiere que parte del mercado está saltando directamente hacia proyectos más exclusivos, en un contexto donde los costos de terreno presionan al alza los precios finales y empujan una porción de la oferta fuera del alcance de la clase media tradicional.
La relación entre este fenómeno y el desarrollo hotelero y de complejos de lujo no es directa en cifras, pero sí en efectos. Tanto la CCC como el Cenfi coinciden en que la inversión en hoteles y proyectos residenciales de alta gama genera “zonas gravitacionales” donde el valor del suelo se incrementa.
Los terrenos alrededor de estos desarrollos se valorizan más, no solo por el aumento general en la demanda de ubicaciones privilegiadas, sino por las obras de infraestructura que se construyen a su alrededor: accesos viales, servicios básicos, equipamiento comercial y recreativo, y ese paquete de mejoras hace más valiosa la construcción residencial cercana.
Al mismo tiempo, implica que el costo de desarrollar vivienda sube más allá del aumento en el precio de los materiales y de la mano de obra.
Orozco subraya que aunque sigue habiendo una proporción significativa de viviendas de clase media en Guanacaste, el incremento sostenido en los precios de los terrenos provoca que las soluciones que llegan al mercado para este segmento tiendan a ser “relativamente mayores” en valor que antes de la pandemia.
Es decir, la clase media sigue presente en las estadísticas de metraje, pero enfrenta una realidad diferente en términos de accesibilidad: el mismo tamaño de vivienda hoy exige un esfuerzo económico mayor que hace algunos años.
En Guanacaste, el fenómeno de la vivienda desocupada añade otra capa de presión sobre el mercado, al punto de que la provincia se ubica entre las que tienen mayor proporción de casas vacías del país, junto con Puntarenas. Este stock de inmuebles que no se utilizan de forma permanente reduce la oferta efectiva disponible para la residencia habitual y termina empujando al alza los precios de alquiler y de compra en las zonas con mayor atractivo turístico y de segunda vivienda.
Según las estimaciones más recientes del INEC, las viviendas desocupadas son aquellas en las que no reside nadie de manera habitual durante al menos seis meses al año, ya sea porque se destinan a uso vacacional, porque están en venta o alquiler, o porque fueron concebidas para trabajadores o estudiantes estacionales.
En Guanacaste se registran 31.787 viviendas bajo esta categoría (de un total país que asciende a las 214.654) y una parte significativa se concentra en cantones costeros como Santa Cruz, donde se contabilizan 8.662 unidades desocupadas, reforzando el carácter turístico y de segunda residencia de la zona y tensionando aún más el acceso a vivienda para la población local de clase media.
Para el mercado inmobiliario nacional, esta tendencia significa que la provincia ya no puede leerse solo como un destino de segunda vivienda o turismo, sino como un territorio donde se está construyendo ciudad, con sus propios retos de accesibilidad, servicios y equilibrio social.
Para Guanacaste, el desafío será aprovechar el impulso actual para diversificar la oferta de vivienda y evitar que el boom de construcción se traduzca únicamente en más metros cuadrados de lujo, dejando a la clase media y a los residentes tradicionales en segundo plano.
LEA MÁS: ¿Cuánto cuesta comprar una casa en los puntos más atractivos de Guanacaste?