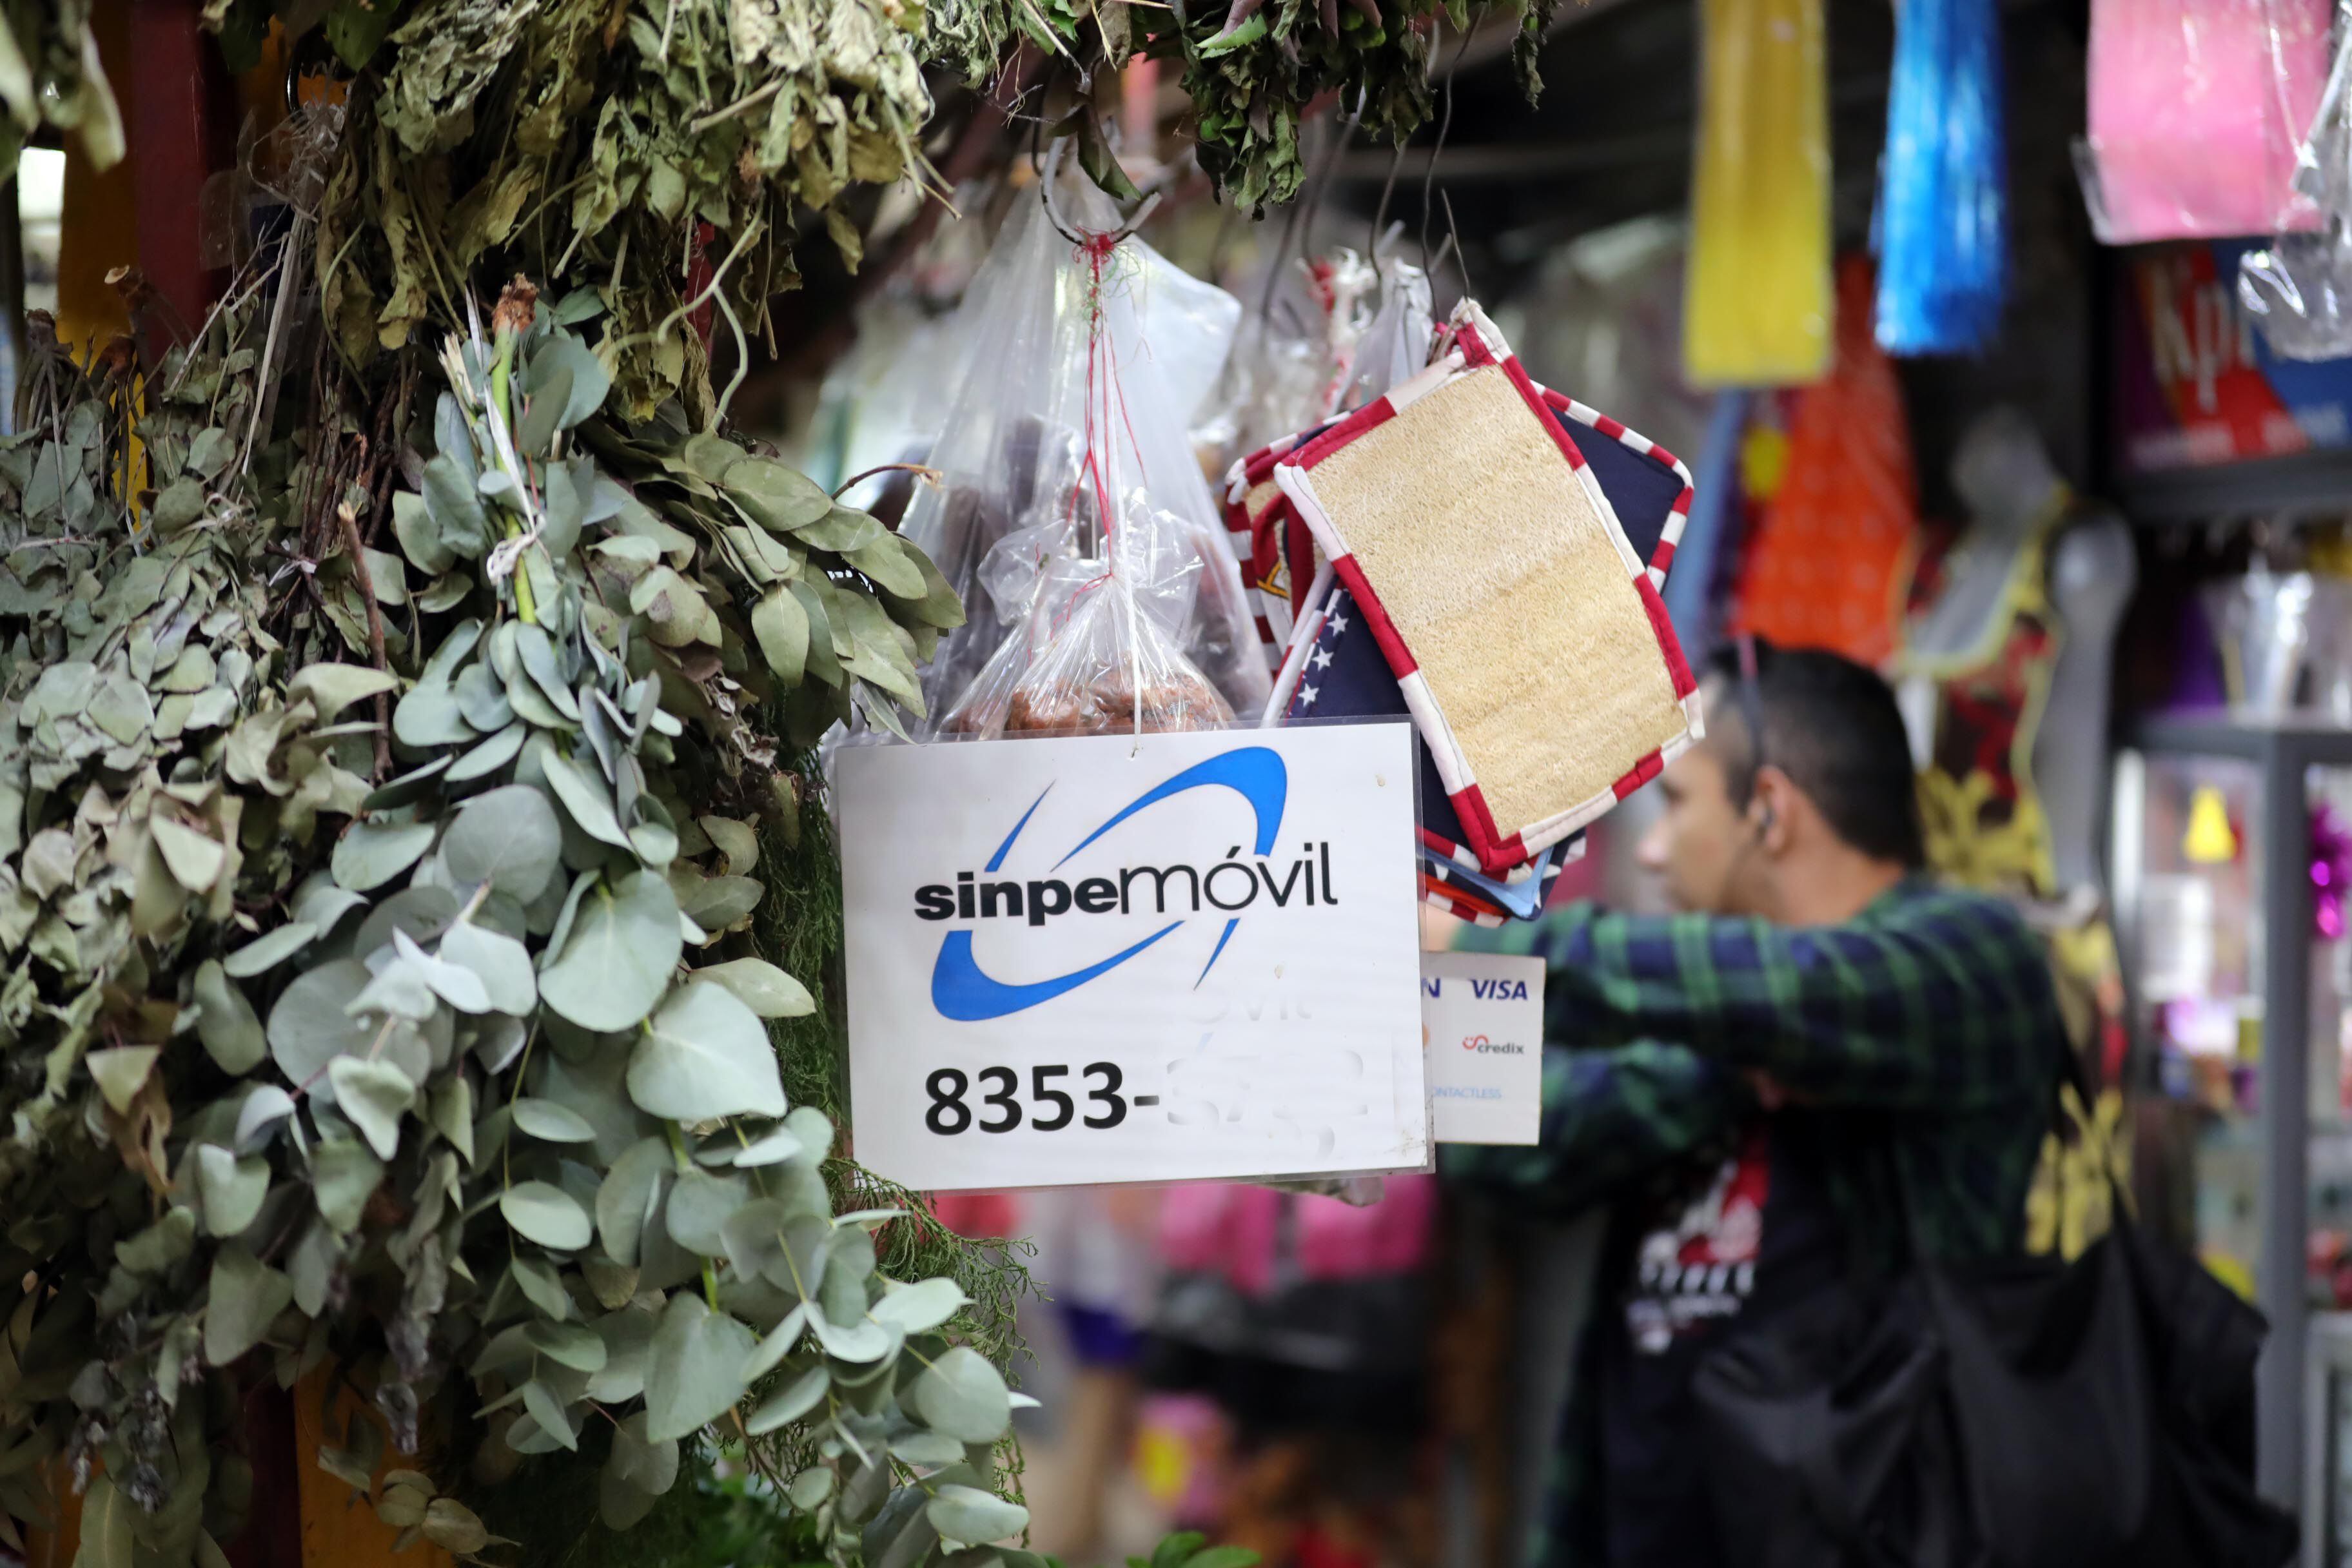
Una persona vende un producto y recibe el pago por un número asociado a Sinpe Móvil. Más tarde, en ese mismo número, un familiar le devuelve dinero y otro cliente deposita un abono. Los tres movimientos aumentan el saldo de la cuenta, pero no tienen el mismo origen.
Para quien combina cobros comerciales y transferencias personales, distinguirlos puede evitar complicaciones al explicar sus ingresos.
La obligación de registrar ante Hacienda los números utilizados en actividades económicas pone el foco en esa diferencia. El decreto publicado el pasado 16 de octubre en La Gaceta, obligará a los contribuyentes a incorporar esa información en los formularios de inscripción y modificación del Registro Único Tributario (RUT), con el propósito de fortalecer el control y la trazabilidad de las operaciones.
Sin embargo, registrar un teléfono y documentar los movimientos que recibe son tareas distintas. La propuesta no establece un nuevo reporte individual por cada transferencia, pero sí refuerza la importancia de mantener respaldos que permitan identificar cuáles pagos corresponden al negocio y cuáles tienen otro origen.
Alberto Peralta, director de Impuestos de la firma EY, señala que la obligación no estaría limitada a pequeños negocios o trabajadores independientes. Su alcance comprende a los contribuyentes que utilizan Sinpe Móvil en sus actividades económicas.
“En caso de que la Administración Tributaria realice un requerimiento de información sobre las transacciones que hayan sido pagadas a través de Sinpe, la carga de la prueba para demostrar que corresponde a la actividad comercial y que no, correspondería al contribuyente por lo que está información debería estar debidamente soportada por la contabilidad de este y los comprobantes electrónicos correspondiente”, explicó.
Relacionar cada pago con su documento
El comprobante de Sinpe permite identificar una transferencia pero no explica por sí solo toda la operación del negocio. Para seguir el recorrido del dinero, conviene vincular la referencia del pago con la factura, el pedido u otro respaldo pertinente.
Los adelantos y pagos parciales requieren especial cuidado. Una anotación clara ayuda a distinguir cuánto ha pagado el cliente y cuánto queda pendiente, sin confundir cada transferencia con una venta diferente.
El momento de emitir la factura y el tratamiento de esos adelantos deben revisarse según la operación y las obligaciones del contribuyente. De acuerdo con los especialistas, es imprudente resolverlos únicamente con la fecha en que llegó el Sinpe o aplicar una misma regla a todos los negocios.
El proyecto recuerda que la Administración Tributaria puede requerir libros, archivos, registros contables y otra información de trascendencia tributaria. Disponer de respaldos ordenados puede facilitar la explicación de los movimientos ante una revisión.
Además de anotar los cobros, parte de las recomendaciones es comparar periódicamente el estado de cuenta con el registro del negocio. Esa revisión permite detectar pagos sin identificar, diferencias de monto, referencias duplicadas o devoluciones pendientes.
Hacerlo con frecuencia facilita consultar al cliente mientras la operación está reciente y corregir registros antes de que se acumulen movimientos difíciles de reconstruir.
Una descripción clara al realizar la transferencia puede simplificar el trabajo, pero no sustituye los documentos de la operación. Un mensaje breve no siempre permite explicar por completo el origen del dinero.
El registro no equivale a levantar el secreto bancario
La identificación de los números permitiría a Hacienda contar con más información sobre los medios de pago utilizados en las actividades económicas. Sin embargo, Peralta distingue ese registro de las facultades para acceder a información bancaria.
Según el especialista, la Administración Tributaria mantendría sus facultades actuales de fiscalización. Aunque considera que la medida podría abrir nuevas discusiones sobre los requerimientos de información relacionados con Sinpe, aclara que no implica una autorización para levantar el secreto bancario.
El Colegio de Contadores Públicos de Costa Rica también advierte que conocer un número telefónico no basta para sustentar una actuación contra una persona que realiza actividades económicas fuera del sistema tributario.
“El reto será identificar correctamente a las personas que realizan actividades económicas fuera del sistema tributario y establecer los mecanismos necesarios para notificarlas y determinar si existe un incumplimiento. No basta con disponer de un número telefónico; la Administración debe contar con elementos que le permitan sustentar sus actuaciones”, señaló Luis Javier Porras, presidente de la Comisión de Asuntos Tributarios del Colegio.
Las sanciones son uno de los puntos en discusión
El Colegio respalda incorporar información sobre Sinpe Móvil en el RUT, pero cuestiona la proporcionalidad de las multas que podrían aplicarse por incumplir el registro.
Según la organización, recurrir al artículo 83 del Código de Normas y Procedimientos Tributarios podría implicar una sanción calculada sobre el 2% de los ingresos brutos del período anterior, con un mínimo de tres salarios base y un máximo de 100. En los montos aproximados citados por el Colegio, esos límites van de ₡1,3 millones a ₡46 millones.
La entidad propone valorar, en cambio, el artículo 78, por tratarse de una obligación de inscripción o actualización de datos. Ese artículo contempla medio salario base por cada mes o fracción de mes de atraso, hasta un máximo de tres salarios base.
“Nos parece que la sanción prevista en el artículo 83 es muy gravosa para un incumplimiento relacionado con el registro de un medio de pago. Consideramos más consecuente valorar la aplicación del artículo 78”, explicó Porras.
Peralta también identifica el artículo 78 como una posible base sancionatoria. Además, menciona el artículo 85 bis, relacionado con la obligación de contar con métodos alternativos de pago. Se trata de supuestos distintos, por lo que esa referencia no debe interpretarse como una multa automática por no registrar el número.
Las posiciones de ambos especialistas muestran la necesidad de que los lineamientos finales precisen qué conducta se sancionaría y bajo cuál disposición.
El plazo propuesto todavía depende de la resolución final
La Administración Tributaria cuenta con un plazo de hasta tres meses para emitir la resolución general con los detalles del cumplimiento. Asimismo, dispone de este mismo periodo para adaptar sus sistemas e incluir la casilla de registro telefónico en las solicitudes de inscripción y actualización del Registro Único Tributario.
Dicho plazo no empezó, sin embargo, a regir desde la promulgación del decreto. En el caso de los contribuyentes previamente registrados, se otorgará un lapso de doce meses contados a partir de que la presente resolución entre en vigencia.

LEA MÁS: Hacienda publica decreto que obliga a registrar teléfonos usados para cobrar por SINPE Móvil