Escuchar
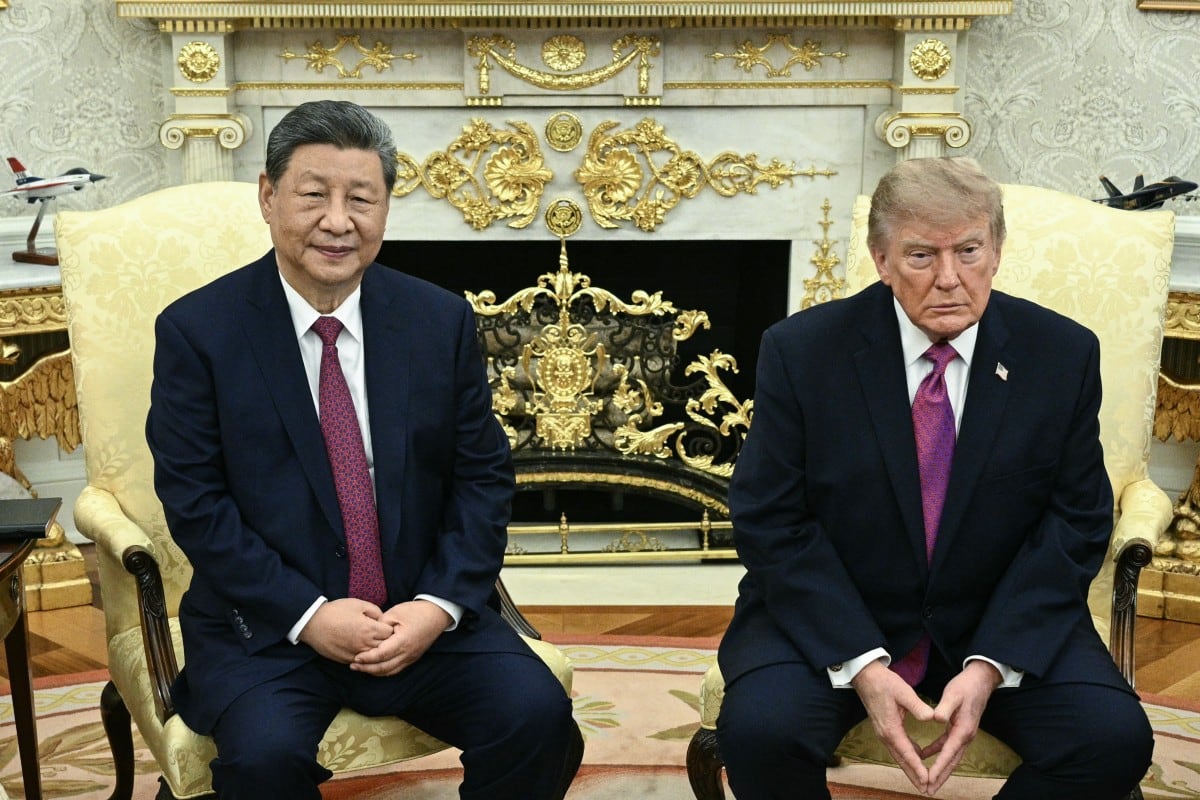
La visita de Estado del presidente chino, Xi Jinping, a Washington en septiembre no dio lugar a ningún nuevo acuerdo de importancia. Sin embargo, sí que supuso una prórroga de la tregua comercial que Xi y el presidente de EE. UU., Donald Trump, acordaron en Busan (Corea del Sur) el pasado mes de octubre. En lugar de expirar el 10 de noviembre, la tregua expirará el 10 de enero de 2027. Aunque modesto, este logro ha dado un respiro a una economía mundial inestable.
El acuerdo fundamental es bastante sencillo: China se abstendrá de aplicar los controles a la exportación de tierras raras y materiales relacionados que dio a conocer el pasado mes de octubre, y Estados Unidos se abstendrá de aumentar aún más los aranceles, manteniendo el arancel global sobre los productos chinos cerca del nivel del 47% alcanzado en Busan (por debajo del 57% anterior). Ambas partes se han quejado de cumplimiento, pero ninguna de las dos partes quiere que la tregua expire antes de que los presidentes se reúnan de nuevo, primero en Shenzhen en noviembre y, al mes siguiente, en Miami.
Es evidente que China tiene una gran influencia a la hora de negociar con Trump. Representa aproximadamente entre el 60% y el 70% de la extracción mundial de tierras raras y entre el 85% y el 90% de su procesamiento (el paso que transforma los minerales mezclados en los óxidos utilizados en muchas tecnologías críticas). Y en lo que respecta a los elementos de tierras raras pesadas, el control de China es aún mayor. El procesamiento del disprosio y el terbio, componentes esenciales en los imanes de los vehículos eléctricos, las turbinas eólicas y los sistemas de guía de misiles, se lleva a cabo casi exclusivamente en China.
Si se analiza detalladamente elemento por elemento, Estados Unidos y sus aliados cuentan con una capacidad de extracción significativa fuera de China solo para siete u ocho de las 17 tierras raras, pero prácticamente carecen de capacidad de procesamiento. Esto podría cambiar en los próximos dos años, cuando la cifra de elementos procesados aumente a cinco. La empresa minera australiana Lynas y la empresa estadounidense MP Materials ya suministran volúmenes comerciales de elementos ligeros como el neodimio y el praseodimio, y en un plazo de diez años, la extracción no china podría abarcar casi todos los elementos ligeros y la mayoría de los pesados.
Pero incluso entonces, la cifra de procesamiento podría alcanzar solo nueve elementos, quedando el disprosio y el terbio abrumadoramente bajo control chino. Si bien las futuras innovaciones en el procesamiento, o en el diseño de productos manufacturados que prescinda por completo de las tierras raras, podrían alterar el panorama, tales escenarios son más difíciles de predecir.
También conviene cuestionar la creencia de que «reducir el riesgo» de dependencia de China dejaría a EE. UU. y a Europa, sin lugar a dudas, en una situación mejor. Los recientes acontecimientos geopolíticos sugieren lo contrario. Ahora que EE. UU. ya no quiere verse limitado por unas normas internacionales que considera inconvenientes, la influencia de las tierras raras es una de las pocas restricciones que quedan al proteccionismo y a la guerra económica estadounidenses.
Dado que la Administración Trump parece ajena al coste que suponen los aranceles para los hogares estadounidenses, no hay garantía de que la próxima ronda de aranceles se detenga en un nivel que los estadounidenses puedan soportar cómodamente. De hecho, al amenazar con reducir, pero no eliminar, el suministro de tierras raras, China podría estar salvando a Trump de sí mismo, al menos a corto plazo.
La Unión Europea se enfrenta a una situación similar. Se ha mostrado más cautelosa que EE. UU. a la hora de aumentar los aranceles sobre los productos chinos, en parte porque la industria europea depende en gran medida de los insumos chinos. Aunque la propia Ley de Materias Primas Críticas se fija como objetivo alcanzar un 40% de transformación nacional para 2030, sus auditores informaron en febrero que la capacidad real se mantiene en torno al 25%. Es revelador que, aunque Japón haya dedicado más de una década y aproximadamente 1.200 millones de dólares a diversificar sus fuentes de suministro fuera de China desde la disputa sobre las tierras raras de 2010, sus importaciones de tierras raras pesadas se desplomaron entre un 70% y un 80% a principios de 2026.
Los controles a la exportación no fueron inventados por los chinos. La Lista de Entidades se ha multiplicado por nueve aproximadamente durante la última década, hasta alcanzar casi 1.200 entradas, mientras que las propias listas de represalias de China solo han crecido mediante la incorporación ocasional de unas pocas docenas de entidades cada vez. Según este criterio, EE. UU. y la UE mantienen actualmente listas de control considerablemente más extensas que las de China.
Aunque los controles a la exportación están dirigidos nominalmente a aplicaciones militares, la justificación basada en la seguridad nacional no siempre es tan clara como se presenta, y los daños colaterales en el ámbito civil a menudo rivalizan con el efecto deseado. En el caso de los controles a la exportación de EE. UU. y China, una consecuencia no deseada ha sido la reducción de las exportaciones estadounidenses y de las importaciones chinas. Probablemente esto se deba a que los controles de exportación aislaron a los clientes chinos de los proveedores estadounidenses, quienes, en su mayoría, no lograron encontrar compradores sustitutos y, en su lugar, sufrieron una pérdida de ingresos, rentabilidad y empleo. Mientras que Oxford Economics estima que los controles a la exportación le costarán a China un 0,8% acumulado del PIB en el periodo 2024-2026, un estudio de insumo-producto concluye que Estados Unidos ha perdido, en términos relativos, más, ya que las empresas japonesas, surcoreanas y europeas se han hecho con la cuota de mercado resultante.
En un mundo en el que el sistema comercial basado en normas no funciona, un frágil statu quo estabilizado por la influencia mutua es probablemente mejor que los actos unilaterales de dominio o el caos. Si las disputas de suma cero inspiran en última instancia un retorno a la negociación multilateral, tanto mejor.
---
Shang-Jin Wei, ex economista jefe del Banco Asiático de Desarrollo, es catedrático de Finanzas y Economía en la Columbia Business School y en la Escuela de Asuntos Internacionales y Públicos de la Universidad de Columbia.