Los contribuyentes, tanto personas físicas como jurídicas, que hayan seleccionado el buzón electrónico de TRIBU-CR como medio para recibir notificaciones de la Administración Tributaria deberán ingresar periódicamente a la plataforma para verificar si tienen nuevas comunicaciones, especialmente porque algunas pueden establecer plazos para responder.
En algunos casos, los contribuyentes desconocen cuál medio de notificación seleccionaron en TRIBU-CR: si el correo electrónico o el buzón de la plataforma.
LEA MÁS: Ministerio de Hacienda estrena app TRIBU-CR; vea para qué sirve y cómo instalarla
Esta situación puede provocar que ignoren las alertas que reciben y no revisen comunicaciones que podrían contener plazos importantes para responder ante Hacienda.
Así lo advirtió Luis Javier Porras, presidente de la Comisión de Asuntos Tributarios del Colegio de Contadores Públicos, quien explicó que la Administración Tributaria permite a los contribuyentes definir en el Registro Único de Contribuyentes si desean recibir notificaciones por correo electrónico o mediante el buzón disponible dentro de TRIBU-CR.
La elección del buzón, sin embargo, implica una responsabilidad adicional para el contribuyente, pues deberá revisar periódicamente la plataforma para conocer si Hacienda le ha enviado alguna comunicación.
Porras explicó que, si el contribuyente selecciona el buzón como medio de notificación, debe ingresar constantemente para verificar si tiene alguna comunicación que requiera una respuesta dentro de un plazo determinado.
El correo es una alerta, no contiene la notificación
Los correos electrónicos funcionan únicamente como una alerta. Es decir, informan al contribuyente que existe una nueva comunicación disponible en el buzón de la Oficina Virtual (OVI) del sistema TRIBU-CR.
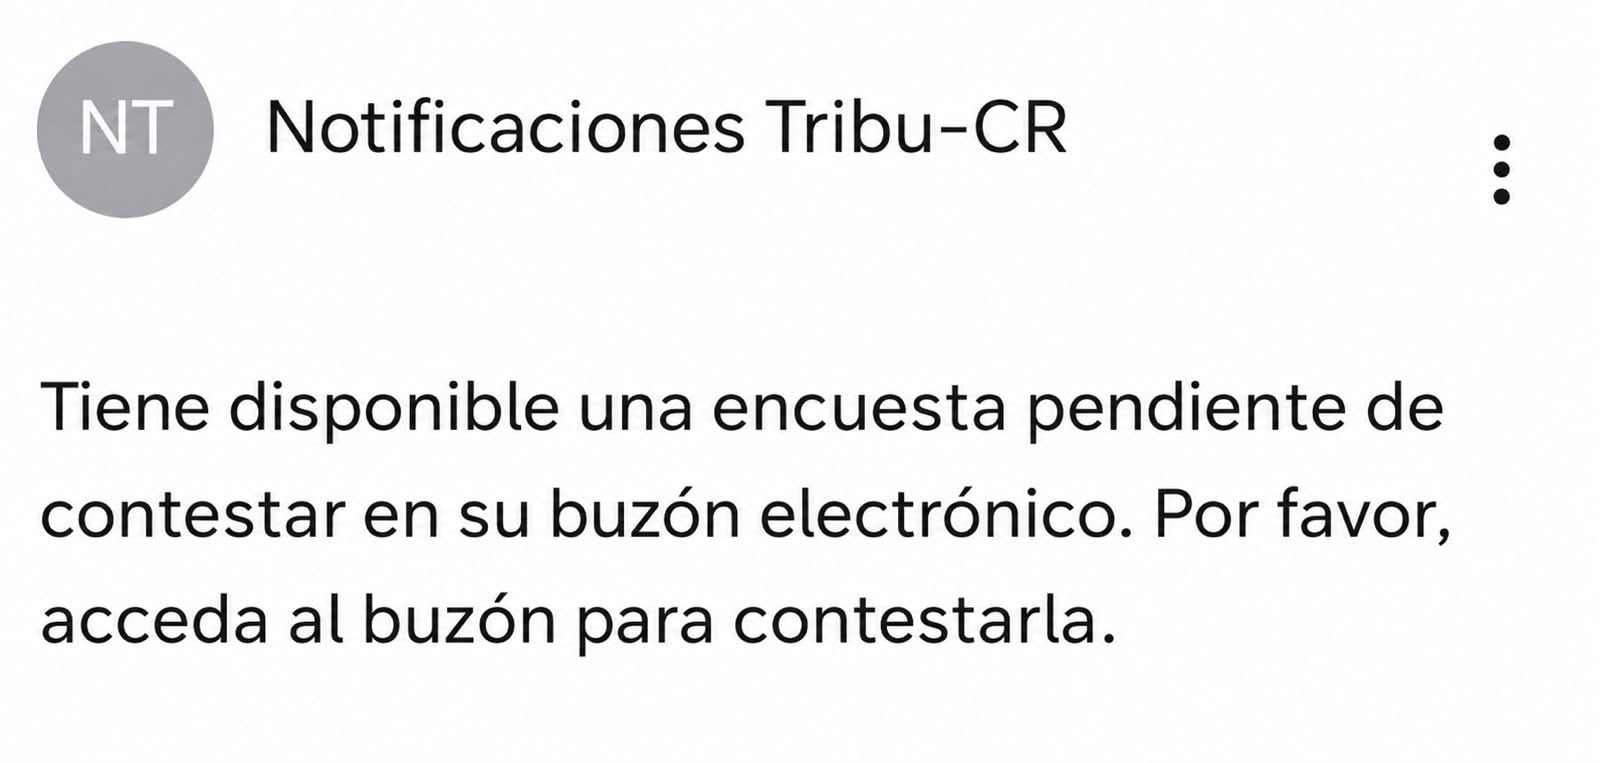
El documento o la notificación como tal no necesariamente está incluido en el correo electrónico.
Por ello, la persona deberá ingresar a la plataforma y revisar directamente el contenido de la comunicación enviada por la Administración Tributaria.
Según explicó el Colegio de Contadores Públicos, una notificación puede incluir pedidos de información, prevenciones, resoluciones o solicitudes que establezcan un plazo determinado para responder.
Si el contribuyente no revisa el buzón o deja vencer los plazos establecidos, podría afectar su derecho de defensa y enfrentar consecuencias administrativas, incluso sanciones.
Porras también señaló que tanto el representante legal como la persona autorizada para ingresar a TRIBU-CR deben estar pendientes de las comunicaciones.
“Ante esta situación, el contribuyente, sea el representante legal o el autorizado para ingresar al sistema de TRIBU-CR, tiene que estar revisando este buzón. Y si se les dificulta mucho, marcar la opción de que se notifique en el correo electrónico, sea el representante legal o del autorizado correspondiente, de tal forma que le llegue esta notificación directamente a ese correo electrónico”, explicó.
No abrir el mensaje no elimina su validez
Las notificaciones electrónicas tienen respaldo legal. El artículo 137 del Código de Normas y Procedimientos Tributarios permite realizar notificaciones mediante el buzón electrónico.
Cuando el contribuyente ha seleccionado este mecanismo como medio de notificación, la comunicación se considera legalmente entregada al quinto día hábil después de que el documento fue depositado en el buzón, aunque la persona no haya ingresado a abrirlo.
Por esta razón, el Colegio de Contadores Públicos insistió en que los contribuyentes no deben asumir que una comunicación pierde validez simplemente porque no fue leída.
La falta de revisión del buzón puede provocar que el contribuyente desconozca solicitudes o resoluciones y deje vencer los plazos para atenderlas.
Mantenga actualizados sus datos de contacto
El Colegio también recomendó verificar que el correo electrónico y el número de teléfono registrados ante el Ministerio de Hacienda se encuentren correctos y actualizados.
Las alertas sobre nuevos mensajes pueden enviarse a los medios de contacto registrados por el contribuyente.
Si el correo electrónico está incorrecto, desactualizado o ya no se utiliza, la persona podría dejar de recibir el aviso sobre una nueva comunicación.
Sin embargo, existe una advertencia importante: si el contribuyente eligió el buzón como medio de notificación, el hecho de no recibir el correo de alerta no elimina la validez de la comunicación depositada en TRIBU-CR.
Por ello, el Colegio recomendó:
- Ingresar periódicamente a la Oficina Virtual de Hacienda (OVI) y revisar el buzón.
- No ignorar los correos que indiquen “tiene un mensaje en el buzón”.
- Verificar que el correo electrónico y el teléfono registrados estén actualizados.
- Revisar la carpeta de correo no deseado o spam.
- Leer cada notificación y prestar especial atención a las fechas y plazos establecidos.
- Descargar y guardar los documentos como respaldo.
- Actualizar los datos incorrectos mediante los formularios del Registro Único Tributario.
“Con las nuevas tecnologías, Hacienda ha modernizado la forma en que se comunica con los contribuyentes. Hoy muchas notificaciones, pedidos de información e incluso consultas de proyectos se hacen por medios electrónicos. Esto es más ágil, pero exige que los contribuyentes estén atentos a los canales oficiales”, señaló Francisco Ovares, presidente del Colegio de Contadores Públicos.