Escuchar
El golpe ocasionado por el apagón económico frente al coronavirus genera impacto en todas las empresas y personas, Davivienda Costa Rica no es la excepción.
Esta entidad financiera enfrenta la pandemia justo cuando sus resultados estaban en franco crecimiento, situación que le permite contar con la liquidez suficiente para mantener sus operaciones a flote a pesar de que percibe menos ingresos por intereses y amortizaciones.
La pérdida de empleos, las suspensiones de contratos laborales y los recortes de jornadas a trabajadores del sector privado llevaron a la banca a ofrecer condiciones flexibles en los créditos para que personas y empresas puedan subsistir y ganar liquidez.
Davivienda aplicó estas medidas entre abril y junio a todos sus clientes con operaciones crediticias. Sin embargo, la estrategia produce un impacto en las ganancias de la entidad.
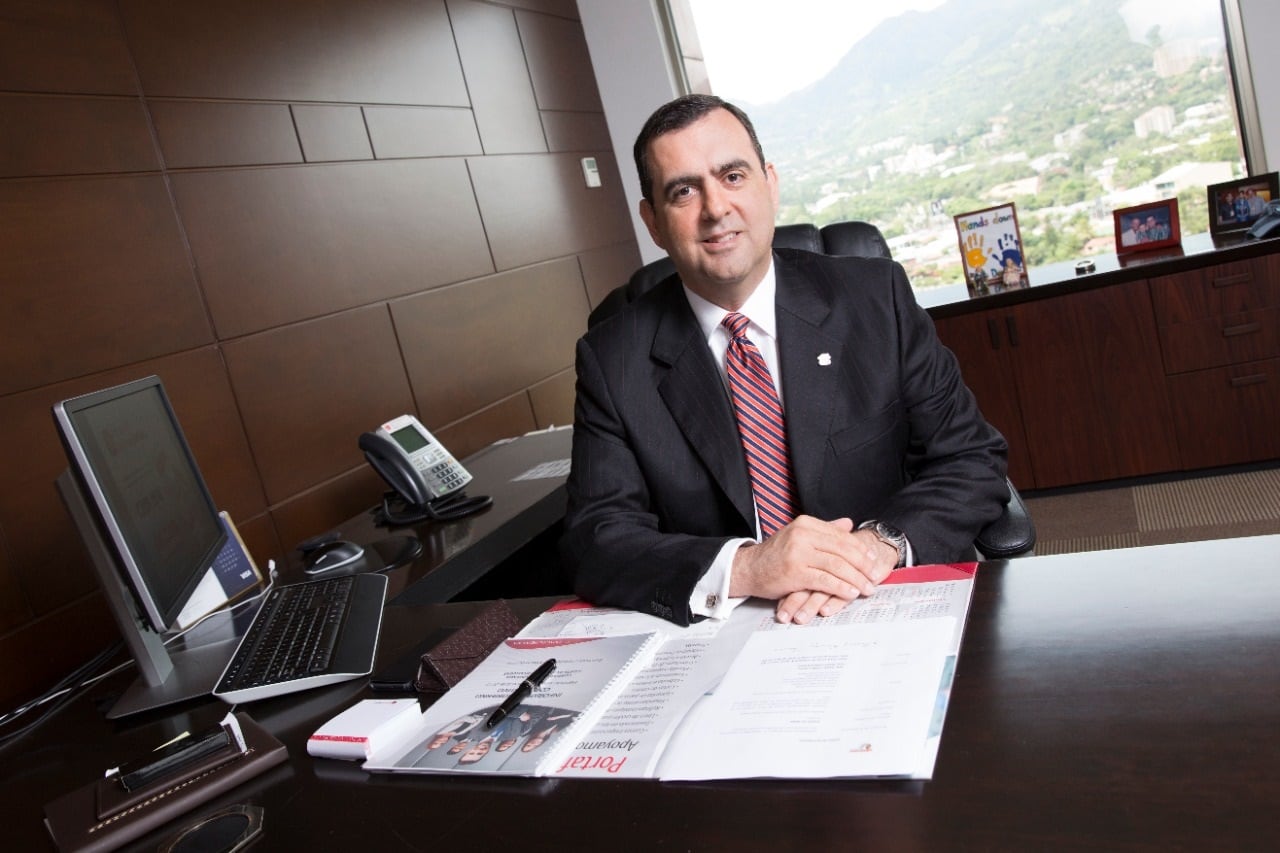
EF conversó con Arturo Giacomin, presidente de Davivienda Costa Rica, para conocer los números que hasta ahora dejó la crisis y los cambios que implementaron en la operación del banco para ajustarse a la “nueva realidad”.
Auxilio en créditos
¿Cómo ha sido el proceso para modificar o ajustar los créditos de los clientes afectados por el impacto económico de la pandemia?
Para nosotros es muy importante ver cómo nos solidarizamos con los clientes en un momento complicado. Lo que hicimos fue implementar una serie de medidas solidarias que ellos pudieran acceder de una manera simple y accesible para la gran mayoría.
¿Cuáles medidas?
En el caso de los tarjetahabientes pusimos el no pago mínimo por tres meses para todos, sin importar si se vieron afectados o no. Lo que se acumuló en esas cuotas se trasladó a seis meses sin intereses a partir de julio.
¿En caso de los créditos hipotecarios, de vehículos y personales?
Aplicamos una postergación en el pago de la cuota por tres meses, esto los liberó de pagar en abril, mayo y junio; el monto de capital de esos meses se diluyó en el plazo restante del crédito. Los intereses y seguros los metimos en una última cuota más allá en el tema del préstamo.
Para hipotecarios y vehículos, pedimos a los clientes su aprobación y muchísimos se acogieron.
¿Y con los préstamos empresariales?
Con ellos se hizo uno a uno, fuimos viendo los problemas que cada uno tenía y en qué sector estaban.
¿Cuáles cambios incorporaron a nivel de innovación tecnológica para los clientes?
Pusimos las transferencias Sinpe gratuitas por medio de los canales digitales del banco, como el app y la página web. También eliminamos las comisiones de los retiros de efectivo en los cajeros de Davivienda y para el ahorro programado que se llama Dabuenavida, que normalmente es por un plazo definido, se habilitó la opción de retiro anticipado sin comisiones.
¿Cuál fue la respuesta de los clientes ante estas medidas?
Casi el 70% de nuestros clientes se acogieron a estas medidas solidarias y eso nos llena de orgullo. Obviamente existe preocupación por el costo que estas cosas tienen, pero nosotros lo vemos como una inversión de largo plazo en nuestros clientes y no como un gasto.
Impacto para el banco
¿Cuáles han sido los costos de aplicar estas medidas?
Nosotros estamos llevando una contabilidad separada como costo, para tener un control de los gastos adicionales que nos está costando el coronavirus, básicamente para identificarlo, para estar claros de que la eficiencia del banco puede mantenerse y para conocer con claridad cuáles son los elementos que nos afectan.
¿Tienen alguna cifra sobre los efectos de estas medidas en las utilidades del banco?
En un comparativo rápido, nosotros a marzo teníamos alrededor de $9 millones en utilidad y en mayo tenemos $8 millones, habíamos bajado la utilidad e invertimos ese monto en todas las medidas solidarias que hemos estado dando y en costos específicos que tenemos.
¿Cómo explicaría el impacto de estas medidas?
Estas medidas solidarias implican sacar más liquidez, porque a la hora que usted tiene su flujo de caja en un banco, obviamente las amortizaciones y los pagos de intereses que usted recibe forman parte del flujo que se usa para poder darle vuelta al dinero. A la hora de que se dejan de recibir amortizaciones e intereses se debe generar esa liquidez para volver a asignar.
LEA MÁS: Gerente de Citi Costa Rica sobre el mercado financiero: "No veo ni un problema de liquidez hoy"
Esos ajustes tienen un costo en el margen financiero, al mismo tiempo tenemos una serie de otros gastos que son importantes y que vienen afectando directamente. También hemos generado otras inversiones como donaciones específicas de ayuda a la Comisión Nacional de Emergencias (CNE) y a la Caja Costarricense de Seguro Social (CCSS).
La situación se va a extender, ¿cuál es la capacidad del banco para ampliar las medidas de ayuda a los clientes?
La pandemia no es un tema sencillo, estamos en el pico más alto, hay sectores que van a seguir afectados y otros beneficiados. Para ayudarle al cliente desarrollamos una herramienta digital por medio de la cual cada persona o empresa nos puede enviar su caso para pedir un análisis de su situación particular, el compromiso es que mediante la app o banca en línea, se le dará respuesta en un máximo de diez días.
Los clientes deben demostrar que tienen una afectación financiera a causa de la COVID-19, ya sea que le redujeron la jornada, que le suspendieron el contrato o que perdió el trabajo.
¿Cómo les impacta continuar con la aplicación de flexibilizaciones?
Esto implica más uso de liquidez y eso es parte de los costos adicionales que seguiremos teniendo. Hemos estado preparados para eso, el banco ha tenido de los mejores resultados en su historia en los últimos años. La pandemia nos toma en una situación muy buena y sólida, además de eso, manejamos niveles de liquidez bastante altos para enfrentar cualquier movimiento que se fuera a generar.
¿Pueden enfrentar una alta demanda de créditos en los próximos meses?
Estamos preparados para reactivar la economía siendo un factor positivo en el crecimiento en las necesidades de crédito que se pueden dar, en los sectores en los cuales se pueda ir aplicando conforme vayamos, tanto con el Gobierno como con las políticas en general, creando las condiciones para que se puedan desarrollar.
Cambios en la organización
¿Cómo manejaron los cambios contrarreloj en la operación del banco?
Cuando empieza la pandemia y vemos que es una situación crítica activamos el comité de continuidad de negocio para analizar bien cada paso en el manejo. Lo primero fue fomentar el teletrabajo, ya teníamos dos años de aplicarlo de forma somera, a raíz de esto cambiamos a que el 65% de los colaboradores trabajen desde la casa el 100% del tiempo.
Le quitamos el riesgo de contagio a muchas personas y la operativa del banco se maneja de forma eficiente.
¿Qué pasa con quienes deben ir a las sucursales?
Colocamos barreras acrílicas en las plataformas de servicio, protocolos de entrada como toma de temperatura y aplicación de alcohol en gel, les dimos caretas y mascarillas, entre otras medidas.
Los constantes y sorpresivos anuncios de cierres de negocios para mitigar el contagio, plantean retos. ¿Cómo los enfrentaron?
Nos han tocado zonas que se convierten en el epicentro de la pandemia y debemos tomar acciones. Cuando estuvo en San Carlos o Liberia, por ejemplo, tuvimos que seguir los protocolos al pie de la letra y preocuparnos por nuestros empleados.
LEA MÁS: ¿Puede el Banco Central financiera a empresas afectadas por la pandemia?
Contratamos transportes para llevarlos a la entrada y salida, para asegurarnos que estarían en condiciones controladas. Tratamos de colaborar porque en una situación así los colaboradores y clientes se preocupan.
¿Qué han hecho con los clientes?
Tratamos de enfocarnos y fortalecer los servicios digitales. Tenemos una estrategia que aplicamos desde hace tres años para robustecer la app, la banca en línea y la página web. En el marco de la pandemia implementamos un par de innovaciones como un botón de acceso directo a la plataforma digital y la posibilidad de abrir cuentas por medio de su teléfono móvil sin necesidad de ir a las sucursales.